Passo 01
Você envia o contrato
Contrato do financiamento, carnê ou extrato das parcelas pagas e, se houver, a notificação do banco.
Contar a minha situação
Para quem financiou carro, moto ou caminhão e questiona juros, tarifas, seguros embutidos ou o valor das parcelas. Antes de entrar com a revisional, é preciso conhecer os riscos. Atendimento presencial no Centro de Canoas e online para todo o Brasil.
A revisão do financiamento faz sentido em alguns contratos e não em outros. A diferença está nos números do próprio contrato.

Juro alto não é, por si só, abusivo. Os tribunais comparam a taxa do contrato com a média de mercado divulgada pelo Banco Central para o mesmo tipo de operação.
' height='56px' id='sduOCfQEY' width='56px'/%3E%3Cpath d='M 6.328 0 C 2.839 0 0 2.839 0 6.328 C 0 9.817 2.839 12.656 6.328 12.656 C 9.817 12.656 12.656 9.817 12.656 6.328 C 12.656 2.839 9.817 0 6.328 0 Z M 6.328 11.25 C 3.614 11.25 1.406 9.042 1.406 6.328 C 1.406 3.614 3.614 1.406 6.328 1.406 C 9.042 1.406 11.25 3.614 11.25 6.328 C 11.25 9.042 9.042 11.25 6.328 11.25 Z' fill='rgb(255, 255, 255)' height='12.656199999999998px' id='QktQ8cLMD' transform='translate(21.672 16)' width='12.656199999999998px'/%3E%3Cpath d='M 18.42 2.728 C 16.688 0.969 14.391 0 11.953 0 L 9.141 0 C 6.703 0 4.406 0.969 2.674 2.728 C 0.95 4.478 0 6.789 0 9.234 C 0 9.623 0.315 9.938 0.703 9.938 L 20.391 9.938 C 20.779 9.938 21.094 9.623 21.094 9.234 C 21.094 6.789 20.144 4.478 18.42 2.728 Z M 1.437 8.531 C 1.789 4.543 5.11 1.406 9.141 1.406 L 11.953 1.406 C 15.984 1.406 19.304 4.543 19.657 8.531 Z' fill='rgb(255, 255, 255)' height='9.9375px' id='h0mMlZ_NF' transform='translate(17.453 30.063)' width='21.0938px'/%3E%3C/svg%3E)
Tarifas de cadastro, de avaliação e de registro, seguro prestamista e outros itens embutidos nas parcelas precisam ser conferidos um a um.
' height='56px' id='HoCXLqWLO' width='56px'/%3E%3Cg d='M 0.047 24 L 0.047 0 L 24.047 0 L 24.047 24 Z M 24 14.433 C 24 14.412 23.999 14.392 23.997 14.371 C 23.996 14.366 23.996 14.362 23.995 14.357 C 23.993 14.339 23.99 14.32 23.987 14.302 C 23.986 14.297 23.985 14.293 23.984 14.289 C 23.98 14.273 23.976 14.256 23.971 14.239 C 23.969 14.233 23.967 14.226 23.965 14.22 C 23.96 14.204 23.954 14.187 23.948 14.171 L 23.946 14.167 C 23.945 14.165 23.945 14.164 23.944 14.162 L 19.729 3.859 C 19.729 3.858 19.728 3.857 19.728 3.857 C 19.725 3.849 19.721 3.842 19.718 3.834 C 19.713 3.823 19.707 3.811 19.701 3.8 C 19.698 3.793 19.694 3.786 19.69 3.779 C 19.683 3.767 19.676 3.755 19.668 3.744 C 19.665 3.738 19.661 3.732 19.658 3.727 C 19.646 3.71 19.634 3.694 19.621 3.678 C 19.62 3.677 19.62 3.677 19.619 3.676 C 19.606 3.661 19.593 3.646 19.58 3.633 C 19.576 3.629 19.571 3.625 19.567 3.62 C 19.556 3.61 19.545 3.6 19.534 3.59 C 19.529 3.586 19.524 3.582 19.519 3.578 C 19.506 3.567 19.492 3.557 19.478 3.547 C 19.475 3.545 19.473 3.543 19.47 3.541 C 19.454 3.53 19.437 3.52 19.42 3.511 C 19.413 3.507 19.406 3.503 19.399 3.5 C 19.388 3.494 19.377 3.489 19.365 3.484 C 19.358 3.48 19.35 3.477 19.342 3.474 C 19.329 3.468 19.315 3.463 19.301 3.459 C 19.294 3.456 19.288 3.454 19.281 3.452 C 19.263 3.447 19.246 3.442 19.228 3.438 C 19.22 3.437 19.213 3.435 19.206 3.434 C 19.192 3.431 19.177 3.429 19.163 3.427 C 19.156 3.427 19.149 3.426 19.142 3.425 C 19.121 3.423 19.1 3.422 19.078 3.422 L 14.724 3.422 C 14.411 2.21 13.308 1.313 12 1.313 C 10.692 1.313 9.59 2.21 9.277 3.422 L 4.922 3.422 C 4.901 3.422 4.879 3.423 4.858 3.425 C 4.851 3.426 4.844 3.427 4.838 3.427 C 4.823 3.429 4.809 3.431 4.794 3.434 C 4.787 3.435 4.78 3.436 4.773 3.438 C 4.755 3.442 4.737 3.447 4.72 3.452 C 4.712 3.454 4.706 3.456 4.699 3.459 C 4.685 3.463 4.671 3.468 4.658 3.474 C 4.65 3.477 4.643 3.48 4.635 3.484 C 4.623 3.489 4.612 3.494 4.601 3.5 C 4.594 3.503 4.587 3.507 4.58 3.511 C 4.563 3.52 4.546 3.53 4.53 3.541 C 4.528 3.543 4.525 3.545 4.522 3.547 C 4.508 3.557 4.494 3.567 4.481 3.578 C 4.476 3.582 4.471 3.586 4.466 3.59 C 4.455 3.6 4.444 3.61 4.433 3.62 C 4.429 3.624 4.424 3.628 4.42 3.633 C 4.407 3.646 4.394 3.661 4.381 3.676 C 4.381 3.676 4.38 3.677 4.379 3.678 C 4.366 3.694 4.354 3.71 4.343 3.727 C 4.339 3.732 4.335 3.738 4.332 3.744 C 4.324 3.755 4.317 3.767 4.311 3.778 C 4.307 3.785 4.303 3.793 4.299 3.8 C 4.293 3.811 4.287 3.823 4.282 3.834 C 4.279 3.842 4.275 3.849 4.272 3.857 C 4.272 3.857 4.272 3.858 4.271 3.859 L 0.056 14.162 C 0.056 14.164 0.055 14.165 0.054 14.167 L 0.052 14.171 C 0.046 14.187 0.04 14.204 0.035 14.22 C 0.033 14.226 0.031 14.233 0.029 14.239 C 0.024 14.256 0.02 14.273 0.016 14.289 C 0.015 14.293 0.014 14.297 0.013 14.302 C 0.01 14.32 0.007 14.339 0.005 14.357 C 0.004 14.362 0.004 14.366 0.003 14.371 C 0.002 14.392 0 14.412 0 14.433 C 0 14.435 0 14.436 0 14.438 C 0 16.893 2.208 18.891 4.922 18.891 C 7.636 18.891 9.844 16.893 9.844 14.438 C 9.844 14.436 9.844 14.434 9.844 14.433 C 9.843 14.412 9.842 14.392 9.841 14.371 C 9.84 14.366 9.839 14.362 9.839 14.357 C 9.837 14.339 9.834 14.32 9.83 14.302 C 9.83 14.297 9.829 14.293 9.828 14.289 C 9.824 14.273 9.82 14.256 9.815 14.239 C 9.813 14.233 9.811 14.226 9.809 14.22 C 9.804 14.204 9.798 14.187 9.791 14.171 L 9.79 14.167 C 9.789 14.165 9.788 14.164 9.788 14.162 L 5.969 4.828 L 9.277 4.828 C 9.532 5.815 10.31 6.594 11.297 6.849 L 11.297 21.328 L 8.719 21.328 C 8.331 21.328 8.016 21.643 8.016 22.031 C 8.016 22.42 8.331 22.734 8.719 22.734 L 15.281 22.734 C 15.67 22.734 15.984 22.42 15.984 22.031 C 15.984 21.643 15.67 21.328 15.281 21.328 L 12.703 21.328 L 12.703 6.849 C 13.69 6.593 14.469 5.815 14.724 4.828 L 18.031 4.828 L 14.213 14.162 C 14.212 14.164 14.211 14.165 14.21 14.167 L 14.209 14.171 C 14.202 14.187 14.196 14.204 14.191 14.22 C 14.189 14.227 14.187 14.233 14.185 14.239 C 14.18 14.256 14.176 14.273 14.172 14.289 C 14.171 14.293 14.171 14.297 14.17 14.302 C 14.166 14.32 14.163 14.339 14.161 14.358 C 14.161 14.362 14.16 14.367 14.16 14.371 C 14.158 14.392 14.157 14.412 14.157 14.433 C 14.157 14.435 14.156 14.436 14.156 14.438 C 14.156 16.893 16.364 18.891 19.078 18.891 C 21.792 18.891 24 16.893 24 14.438 C 24 14.436 24 14.435 24 14.433 Z M 4.922 17.484 C 3.263 17.484 1.868 16.483 1.501 15.141 L 8.343 15.141 C 7.976 16.483 6.581 17.484 4.922 17.484 Z M 1.75 13.734 L 4.922 5.982 L 8.093 13.734 Z M 12 5.531 C 11.225 5.531 10.594 4.9 10.594 4.125 C 10.594 3.349 11.225 2.719 12 2.719 C 12.775 2.719 13.406 3.349 13.406 4.125 C 13.406 4.9 12.775 5.531 12 5.531 Z M 19.078 5.982 L 22.25 13.734 L 15.907 13.734 Z M 19.078 17.484 C 17.419 17.484 16.024 16.483 15.657 15.141 L 22.499 15.141 C 22.132 16.483 20.738 17.484 19.078 17.484 Z' fill='transparent' height='24px' id='pw1aVwWj4' transform='translate(15.953 16)' width='24.046900000423193px'%3E%3Cpath d='M 0 24 L 0 0 L 24 0 L 24 24 Z' fill='transparent' height='24px' id='fUEg4MMEN' transform='translate(0.047 0)' width='24px'/%3E%3Cpath d='M 24 13.12 C 24 13.1 23.999 13.079 23.997 13.059 C 23.996 13.054 23.996 13.05 23.995 13.045 C 23.993 13.026 23.99 13.008 23.987 12.989 C 23.986 12.985 23.985 12.981 23.984 12.977 C 23.98 12.96 23.976 12.943 23.971 12.927 C 23.969 12.921 23.967 12.914 23.965 12.907 C 23.96 12.891 23.954 12.875 23.948 12.859 L 23.946 12.855 C 23.945 12.853 23.944 12.851 23.944 12.849 L 19.729 2.546 C 19.729 2.546 19.728 2.545 19.728 2.544 C 19.725 2.537 19.721 2.529 19.718 2.522 C 19.713 2.51 19.707 2.499 19.701 2.488 C 19.698 2.48 19.694 2.473 19.69 2.466 C 19.683 2.454 19.676 2.443 19.668 2.431 C 19.665 2.426 19.661 2.42 19.657 2.414 C 19.646 2.398 19.634 2.381 19.621 2.366 C 19.62 2.365 19.62 2.364 19.619 2.363 C 19.606 2.348 19.593 2.334 19.58 2.32 C 19.576 2.316 19.571 2.312 19.567 2.308 C 19.556 2.297 19.545 2.288 19.534 2.278 C 19.529 2.274 19.524 2.269 19.519 2.266 C 19.506 2.255 19.492 2.244 19.478 2.234 C 19.475 2.232 19.473 2.23 19.47 2.229 C 19.454 2.218 19.437 2.208 19.42 2.198 C 19.413 2.195 19.406 2.191 19.399 2.188 C 19.388 2.182 19.377 2.176 19.365 2.171 C 19.358 2.168 19.35 2.164 19.342 2.161 C 19.329 2.156 19.315 2.151 19.301 2.146 C 19.294 2.144 19.288 2.141 19.281 2.139 C 19.263 2.134 19.245 2.13 19.228 2.126 C 19.22 2.124 19.213 2.123 19.206 2.122 C 19.191 2.119 19.177 2.117 19.163 2.115 C 19.156 2.114 19.149 2.113 19.142 2.113 C 19.121 2.111 19.1 2.109 19.078 2.109 L 14.724 2.109 C 14.411 0.898 13.308 0 12 0 C 10.692 0 9.59 0.898 9.277 2.109 L 4.922 2.109 C 4.901 2.109 4.879 2.111 4.858 2.113 C 4.851 2.113 4.844 2.114 4.838 2.115 C 4.823 2.117 4.809 2.119 4.794 2.122 C 4.787 2.123 4.78 2.124 4.773 2.126 C 4.755 2.13 4.737 2.134 4.72 2.139 C 4.712 2.141 4.706 2.144 4.699 2.146 C 4.685 2.151 4.671 2.156 4.658 2.161 C 4.65 2.164 4.643 2.168 4.635 2.171 C 4.623 2.176 4.612 2.182 4.601 2.187 C 4.594 2.191 4.587 2.195 4.58 2.198 C 4.563 2.208 4.546 2.218 4.53 2.229 C 4.528 2.23 4.525 2.232 4.522 2.234 C 4.508 2.244 4.494 2.255 4.481 2.265 C 4.476 2.269 4.471 2.274 4.466 2.278 C 4.455 2.287 4.444 2.297 4.433 2.308 C 4.429 2.312 4.424 2.316 4.42 2.32 C 4.407 2.334 4.394 2.348 4.381 2.363 C 4.381 2.364 4.38 2.365 4.379 2.366 C 4.366 2.381 4.354 2.398 4.343 2.414 C 4.339 2.42 4.335 2.425 4.332 2.431 C 4.324 2.442 4.317 2.454 4.311 2.466 C 4.306 2.473 4.303 2.48 4.299 2.488 C 4.293 2.499 4.287 2.51 4.282 2.522 C 4.279 2.529 4.275 2.537 4.272 2.544 C 4.272 2.545 4.271 2.546 4.271 2.546 L 0.056 12.849 C 0.056 12.851 0.055 12.853 0.054 12.854 L 0.052 12.859 C 0.046 12.875 0.04 12.891 0.035 12.907 C 0.033 12.914 0.031 12.921 0.029 12.927 C 0.024 12.943 0.02 12.96 0.016 12.977 C 0.015 12.981 0.014 12.985 0.013 12.989 C 0.01 13.007 0.007 13.026 0.005 13.045 C 0.004 13.049 0.004 13.054 0.003 13.058 C 0.002 13.079 0 13.1 0 13.12 C 0 13.122 0 13.123 0 13.125 C 0 15.58 2.208 17.578 4.922 17.578 C 7.636 17.578 9.844 15.58 9.844 13.125 C 9.844 13.123 9.844 13.122 9.844 13.12 C 9.843 13.1 9.842 13.079 9.841 13.058 C 9.84 13.054 9.839 13.049 9.839 13.045 C 9.837 13.026 9.834 13.007 9.83 12.989 C 9.829 12.985 9.829 12.981 9.828 12.977 C 9.824 12.96 9.82 12.943 9.815 12.927 C 9.813 12.921 9.811 12.914 9.809 12.907 C 9.804 12.891 9.798 12.875 9.791 12.859 L 9.79 12.854 C 9.789 12.853 9.788 12.851 9.788 12.849 L 5.969 3.516 L 9.277 3.516 C 9.532 4.503 10.31 5.281 11.297 5.536 L 11.297 20.016 L 8.719 20.016 C 8.331 20.016 8.016 20.33 8.016 20.719 C 8.016 21.107 8.331 21.422 8.719 21.422 L 15.281 21.422 C 15.67 21.422 15.984 21.107 15.984 20.719 C 15.984 20.33 15.67 20.016 15.281 20.016 L 12.703 20.016 L 12.703 5.536 C 13.69 5.281 14.469 4.503 14.724 3.516 L 18.031 3.516 L 14.213 12.849 C 14.212 12.851 14.211 12.853 14.21 12.855 L 14.209 12.859 C 14.202 12.875 14.196 12.891 14.191 12.908 C 14.189 12.914 14.187 12.921 14.185 12.927 C 14.18 12.944 14.176 12.96 14.172 12.977 C 14.171 12.981 14.171 12.985 14.17 12.989 C 14.166 13.008 14.163 13.026 14.161 13.045 C 14.161 13.05 14.16 13.054 14.16 13.059 C 14.158 13.079 14.157 13.1 14.157 13.121 C 14.157 13.122 14.156 13.123 14.156 13.125 C 14.156 15.58 16.364 17.578 19.078 17.578 C 21.792 17.578 24 15.58 24 13.125 C 24 13.123 24 13.122 24 13.12 Z M 4.922 16.172 C 3.263 16.172 1.868 15.171 1.501 13.828 L 8.343 13.828 C 7.976 15.171 6.581 16.172 4.922 16.172 Z M 1.75 12.422 L 4.922 4.67 L 8.093 12.422 Z M 12 4.219 C 11.225 4.219 10.594 3.588 10.594 2.812 C 10.594 2.037 11.225 1.406 12 1.406 C 12.775 1.406 13.406 2.037 13.406 2.812 C 13.406 3.588 12.775 4.219 12 4.219 Z M 19.078 4.67 L 22.25 12.422 L 15.907 12.422 Z M 19.078 16.172 C 17.419 16.172 16.024 15.171 15.657 13.828 L 22.499 13.828 C 22.132 15.171 20.738 16.172 19.078 16.172 Z' fill='rgb(255, 255, 255)' height='21.4219px' id='qQnYyBHKE' transform='translate(0 1.313)' width='24.000056000000008px'/%3E%3C/g%3E%3C/svg%3E)
Entrar com a revisão não suspende as parcelas. Quem deixa de pagar durante o processo continua em atraso e pode ter o veículo apreendido.
' height='56px' id='MxrQZYarH' width='56px'/%3E%3Cg d='M 0 24 L 0 0 L 24 0 L 24 24 Z M 22.057 6.18 C 22.045 5.532 22.033 4.919 22.033 4.327 C 22.033 3.863 21.657 3.487 21.193 3.487 C 17.601 3.487 14.865 2.455 12.585 0.238 C 12.259 -0.079 11.74 -0.079 11.414 0.238 C 9.134 2.455 6.399 3.487 2.807 3.487 C 2.343 3.487 1.967 3.863 1.967 4.327 C 1.967 4.92 1.955 5.532 1.943 6.18 C 1.828 12.21 1.67 20.469 11.724 23.954 C 11.814 23.985 11.907 24 12 24 C 12.093 24 12.186 23.985 12.275 23.954 C 22.33 20.468 22.173 12.21 22.057 6.18 Z M 12 22.269 C 3.376 19.136 3.507 12.274 3.622 6.212 C 3.629 5.848 3.636 5.496 3.641 5.15 C 7.006 5.008 9.696 3.988 12 1.982 C 14.303 3.988 16.994 5.008 20.359 5.15 C 20.364 5.496 20.371 5.848 20.378 6.212 C 20.493 12.274 20.623 19.136 12 22.269 Z M 14.892 9.082 L 10.838 13.136 L 9.108 11.406 C 8.78 11.078 8.248 11.078 7.92 11.406 C 7.592 11.734 7.592 12.266 7.92 12.594 L 10.244 14.918 C 10.408 15.082 10.623 15.164 10.838 15.164 C 11.053 15.164 11.268 15.082 11.432 14.918 L 16.08 10.27 C 16.408 9.942 16.408 9.41 16.08 9.082 C 15.752 8.754 15.22 8.754 14.892 9.082 Z' fill='transparent' height='24.000099999999136px' id='hVinoP2co' transform='translate(16 16)' width='24px'%3E%3Cpath d='M 0 24 L 0 0 L 24 0 L 24 24 Z' fill='transparent' height='24px' id='n08v1EPyl' width='24px'/%3E%3Cpath d='M 20.141 6.18 C 20.128 5.532 20.117 4.919 20.117 4.327 C 20.117 3.863 19.741 3.487 19.277 3.487 C 15.684 3.487 12.949 2.455 10.668 0.238 C 10.342 -0.079 9.823 -0.079 9.497 0.238 C 7.217 2.455 4.482 3.487 0.89 3.487 C 0.426 3.487 0.05 3.863 0.05 4.327 C 0.05 4.92 0.038 5.532 0.026 6.18 C -0.089 12.21 -0.247 20.469 9.808 23.954 C 9.897 23.985 9.99 24 10.083 24 C 10.176 24 10.269 23.985 10.358 23.954 C 20.413 20.468 20.256 12.21 20.141 6.18 Z M 10.083 22.268 C 1.46 19.136 1.59 12.274 1.706 6.212 C 1.713 5.848 1.719 5.496 1.724 5.15 C 5.089 5.008 7.78 3.988 10.083 1.982 C 12.386 3.988 15.078 5.008 18.443 5.15 C 18.447 5.495 18.454 5.848 18.461 6.211 C 18.576 12.273 18.707 19.136 10.083 22.268 Z' fill='rgb(255, 255, 255)' height='24.000062501478013px' id='TijKB5ngM' transform='translate(1.917 0)' width='20.166578776528745px'/%3E%3Cpath d='M 7.219 0.246 L 3.164 4.3 L 1.434 2.57 C 1.106 2.242 0.574 2.242 0.246 2.57 C -0.082 2.898 -0.082 3.43 0.246 3.758 L 2.57 6.082 C 2.734 6.246 2.949 6.328 3.164 6.328 C 3.379 6.328 3.594 6.246 3.758 6.082 L 8.407 1.434 C 8.735 1.106 8.735 0.574 8.407 0.246 C 8.079 -0.082 7.547 -0.082 7.219 0.246 Z' fill='rgb(255, 255, 255)' height='6.328350005716464px' id='UwX4bFQCz' transform='translate(7.674 8.836)' width='8.652762501428462px'/%3E%3C/g%3E%3C/svg%3E)
Cumprida a liminar, há 5 dias para pagar a integralidade da dívida, parcelas vencidas e vincendas, e 15 dias para a defesa. A prioridade são os prazos da busca e apreensão, e a discussão do contrato entra na defesa.
Contrato do financiamento, carnê ou extrato das parcelas pagas e, se houver, a notificação do banco.
Contar a minha situação
Comparo a taxa de juros com a média do Banco Central para o período e confiro tarifas, seguros e o custo efetivo total do contrato.
Ver as dúvidas frequentes
Explico o que pode ser pedido, o que costuma ser negado, o custo do processo e o risco de pagar honorários da outra parte se o pedido for negado.
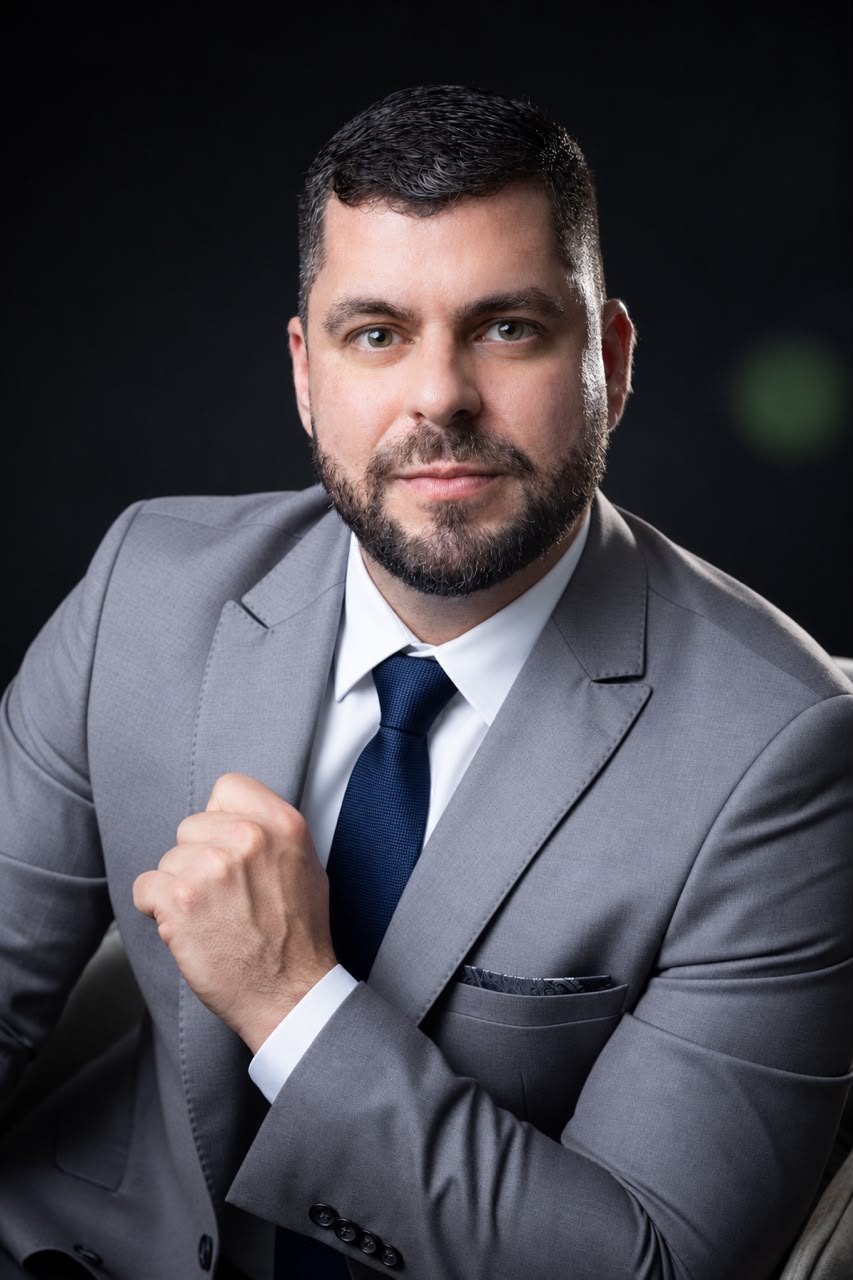
Ver como funcionam os honoráriosSou o Dr. Sérgio Medeiros, advogado há 3 anos, inscrito na OAB/RS sob o nº 134.160, com atuação concentrada em Direito Bancário. Atendo quem financiou carro, moto ou caminhão e quer entender o contrato antes de decidir. O atendimento é presencial no Centro de Canoas e online para quem está em outra cidade.
Formação complementar voltada a contratos bancários, execuções, cobranças e golpes, como o do falso advogado.
Financiamentos de pessoas físicas, autônomos e empresas.
Número consultável no Cadastro Nacional dos Advogados.
O escritório fica na sala 207 da Rua Lenine Nequete, 77, no Centro de Canoas, com atendimento das 9h às 17h, sem fechar para o almoço. Quem mora em Canoas, Esteio, Sapucaia do Sul, São Leopoldo ou Novo Hamburgo pode trazer o contrato e o carnê até a sala. Quem está em outra cidade ou estado conversa por videochamada e envia os documentos pelo WhatsApp, em foto ou PDF.
Respostas gerais, que não substituem a análise do seu caso. Se a sua dúvida não estiver aqui, pergunte no WhatsApp.
Perguntar pelo WhatsAppDepende dos números do contrato. Se a taxa estiver muito acima da média de mercado ou houver cobranças indevidas, pode valer. Se não, a ação pode custar mais do que devolve. A análise do contrato vem antes da decisão.
O juiz analisa o contrato e pode reduzir juros e retirar cobranças consideradas abusivas, ou negar o pedido. Enquanto isso, as parcelas continuam devidas, e o atraso pode levar à busca e apreensão.
Na ação de revisão, a lei exige que se indiquem quais cobranças são contestadas e que a parte não discutida continue sendo paga no tempo e no modo do contrato. Deixar de pagar tudo coloca o contrato em atraso.
O seguro pode ser oferecido, mas o consumidor não pode ser obrigado a contratá-lo com a seguradora escolhida pelo banco como condição do financiamento. Esse ponto é conferido no contrato.
Na primeira conversa, depois de entender o caso. O valor depende do tipo de atuação, e a tabela de honorários da OAB/RS orienta esse acerto. Nada é cobrado sem que você saiba antes como e quando.
A Súmula 382 do STJ diz que a estipulação de juros remuneratórios superiores a 12% ao ano, por si só, não indica abusividade. Os contratos com instituições do Sistema Financeiro Nacional não estão presos ao teto de juros do Código Civil, e a taxa é, em regra, livremente pactuada. A revisão é possível, mas como exceção, e depende de uma comparação objetiva. É essa comparação que define se uma ação revisional tem base ou se vai apenas somar custos ao financiamento.
No julgamento repetitivo do REsp 1.061.530/RS, a Segunda Seção do STJ fixou que é admitida a revisão das taxas de juros remuneratórios em situações excepcionais, desde que caracterizada a relação de consumo e que a abusividade, capaz de colocar o consumidor em desvantagem exagerada (Código de Defesa do Consumidor, art. 51, parágrafo 1º), fique cabalmente demonstrada diante das peculiaridades do caso. No mesmo julgamento, o parâmetro usado foi a taxa média praticada no mercado para operações similares, divulgada pelo Banco Central. O contrato analisado, um financiamento de veículo a pessoa física, tinha taxa ligeiramente abaixo da média do período, e por isso os juros não foram revistos.
O artigo 52 do Código de Defesa do Consumidor exige que, no financiamento ao consumidor, o fornecedor informe prévia e adequadamente o preço à vista, a taxa efetiva anual de juros, os juros de mora, os acréscimos legais, o número e a periodicidade das prestações e a soma total a pagar, com e sem financiamento. A comparação entre o preço do veículo à vista e a soma das parcelas, quando não informada com clareza, também entra na análise, ao lado da taxa.
Se a taxa do contrato está perto da média do Banco Central para o período e não há cobrança indevida, a revisional dificilmente traz resultado, e quem perde o processo pode ser condenado a pagar custas e honorários do advogado do banco. Por isso, a decisão é tomada depois da conta, e não pela impressão de que a parcela está alta. Uma parcela pesada pode ter outra explicação, como o prazo longo ou itens embutidos no valor financiado, e esses itens são analisados à parte. Uma análise que conclui pela inviabilidade da ação também é resultado: evita gastar com um processo e direciona a atenção para negociação ou para os itens embutidos.
O próprio contrato traz a taxa de juros mensal e anual e, em regra, o custo efetivo total. A taxa média de mercado é publicada pelo Banco Central em séries históricas por modalidade de crédito, com a aquisição de veículos por pessoa física separada das demais operações. A comparação é feita com a série do mesmo tipo de operação e do mesmo período da contratação, como fez o STJ no REsp 1.061.530/RS. Comparar o contrato com a taxa de outra modalidade, como crédito pessoal ou cartão, ou com a média de outro ano, leva a conclusões erradas nos dois sentidos. Por isso a primeira etapa é sempre fixar a data da contratação e a modalidade exata.
A Súmula 566 do STJ diz que, nos contratos bancários posteriores ao início da vigência da Resolução CMN 3.518/2007, em 30/4/2008, pode ser cobrada a tarifa de cadastro no início do relacionamento entre o consumidor e a instituição financeira. A cobrança, portanto, não é ilegal em si. O que se confere é se ela foi cobrada no início do relacionamento ou repetida em contratos posteriores com o mesmo cliente, e se o valor está claramente informado no contrato. Em contratos sucessivos com a mesma instituição, como o refinanciamento do mesmo veículo, a cobrança repetida da tarifa de cadastro é um dos pontos mais comuns de conferência.
No Tema 958 (REsp 1.578.553/SP), o STJ considerou válidas a tarifa de avaliação do bem dado em garantia e a cláusula de ressarcimento da despesa com o registro do contrato, ressalvadas a abusividade da cobrança por serviço não efetivamente prestado e a possibilidade de controle da onerosidade excessiva em cada caso. No mesmo tema, declarou abusiva a cláusula de ressarcimento de serviços prestados por terceiros sem a especificação do serviço, e a de ressarcimento da comissão do correspondente bancário em contratos celebrados a partir de 25/02/2011.
No Tema 972 (REsp 1.639.259/SP), o STJ fixou que, nos contratos bancários em geral, o consumidor não pode ser compelido a contratar seguro com a instituição financeira ou com seguradora por ela indicada. O seguro pode ser oferecido e contratado por escolha do cliente; o que é vedado é a imposição. No mesmo julgamento, foi declarada abusiva a cláusula que prevê o ressarcimento pelo consumidor da despesa com registro do pré-gravame, em contratos celebrados a partir de 25/02/2011, data de vigência da Resolução CMN 3.954/2011.
Tarifas e seguros embutidos aumentam o valor financiado, e sobre esse valor incidem os juros de todas as parcelas. Um item cobrado indevidamente no início do contrato, portanto, encarece cada prestação até o fim. Quando um item é considerado indevido, o pedido inclui a sua exclusão e a devolução do que foi pago a mais, com o recálculo das parcelas. A forma dessa devolução, simples ou em dobro, depende das circunstâncias do caso concreto.
Quem ainda está com as parcelas em dia tem mais espaço: pode analisar o contrato sem a pressão de uma busca e apreensão, decidir com calma se a revisão vale o custo e, se for o caso, entrar com a ação continuando a pagar o valor incontroverso. Quem já está em atraso precisa olhar primeiro para o risco do veículo, porque a revisional, sozinha, não impede o pedido de busca e apreensão (Súmula 380 do STJ). E quem já teve o veículo apreendido discute o contrato dentro da defesa, no prazo de 15 dias contado da execução da liminar (Decreto-Lei 911/1969, art. 3º, parágrafo 3º). O mesmo contrato pode pedir caminhos diferentes conforme o momento.
A Súmula 380 do STJ é direta: a simples propositura da ação de revisão de contrato não inibe a caracterização da mora do autor. No julgamento repetitivo do REsp 1.061.530/RS, a Segunda Seção explicou a regra em duas partes. O reconhecimento de abusividade nos encargos exigidos no período de normalidade contratual, como juros remuneratórios e capitalização, descaracteriza a mora. Já o ajuizamento isolado da ação revisional não descaracteriza a mora. Em outras palavras: o que pode afastar a mora é a abusividade reconhecida, e não o simples fato de ter entrado na Justiça. Por isso, a ação revisional e o pagamento das parcelas precisam andar juntos, com uma estratégia definida antes de deixar qualquer parcela vencer.
O Código de Processo Civil, no artigo 330, parágrafo 2º, exige que, nas ações de revisão de empréstimo, de financiamento ou de alienação de bens, o autor discrimine na petição inicial as obrigações que pretende contestar e quantifique o valor incontroverso do débito, sob pena de inépcia. O parágrafo 3º manda que esse valor incontroverso continue a ser pago no tempo e no modo contratados. Deixar de pagar todas as parcelas durante a ação, portanto, coloca o contrato em atraso, com todas as consequências.
No financiamento com alienação fiduciária, o Decreto-Lei 911/1969, artigo 3º, permite ao banco pedir a busca e apreensão do veículo, concedida liminarmente, desde que comprovada a mora. A comprovação da mora, pelo artigo 2º, parágrafo 2º, pode ser feita por carta registrada com aviso de recebimento, sem exigir que a assinatura seja do próprio destinatário, e o Tema 1132 do STJ considerou suficiente o envio da notificação ao endereço indicado no contrato. Com as parcelas em atraso, a ação revisional não impede, por si só, esse pedido.
Como advogado que atua em revisão de financiamento de veículo em Canoas, a análise começa pelo contrato e pelo carnê, com a taxa de juros comparada à média do Banco Central no mês da contratação e a conferência de tarifas e seguros item por item. Com as parcelas em dia ou atrasadas, a conversa mostra o que a revisão pode e não pode fazer e o que acontece com o veículo em cada caminho. O atendimento é presencial na sala 207 da Rua Lenine Nequete, 77, no Centro de Canoas, ou por videochamada para quem está em outra cidade.
Durante a ação revisional, é comum o pedido para depositar em juízo o valor que se entende devido, ou para que o banco não inclua o nome nos cadastros de inadimplentes enquanto o contrato é discutido. Esses pedidos não são automáticos: dependem de o juiz reconhecer, desde o início, a plausibilidade da abusividade alegada, e o próprio REsp 1.061.530/RS tratou dos requisitos para impedir a negativação durante a discussão judicial. Na prática, quem pede a revisão deve se preparar para seguir pagando ao menos o valor incontroverso, como exige o artigo 330, parágrafo 3º, do Código de Processo Civil, e considerar a busca e apreensão como risco real em caso de atraso.
Financiamento em atraso, notificação recebida ou veículo apreendido: os prazos e as possibilidades de defesa.
Ver a área completaEmpréstimo, cartão, cheque especial ou capital de giro em atraso, cobrança ou processo do banco.
Ver dívidas bancáriasFalsa central, golpe do falso advogado, boleto falso e transferências feitas num golpe: os primeiros passos e a responsabilidade do banco.
Ver golpes e fraudesEnvie pelo WhatsApp o contrato e o carnê e combinamos a primeira conversa, presencial no Centro de Canoas ou online para todo o Brasil.
Falar com Dr. Sérgio no WhatsApp