Passo 01
Você conta a situação
Quando recebeu a citação, o que o banco cobra e se já houve penhora ou bloqueio. A cópia do mandado ou o número do processo pode ser enviado pelo WhatsApp.
Contar a minha situação
Para pessoas, empresas, sócios e avalistas citados em execução movida pelo banco, com risco de penhora de imóvel, veículo, conta ou faturamento. A defesa começa pela leitura do título e pela contagem dos prazos. Atendimento presencial no Centro de Canoas e online para todo o Brasil.
A execução bancária costuma chegar de uma destas formas. Em todas, o prazo começa a contar antes de a pessoa entender o que recebeu.

A citação abre 3 dias para pagar e 15 dias para os embargos à execução, a defesa do devedor. O prazo dos embargos conta da juntada do mandado cumprido ao processo.
' height='56px' id='sduOCfQEY' width='56px'/%3E%3Cpath d='M 6.328 0 C 2.839 0 0 2.839 0 6.328 C 0 9.817 2.839 12.656 6.328 12.656 C 9.817 12.656 12.656 9.817 12.656 6.328 C 12.656 2.839 9.817 0 6.328 0 Z M 6.328 11.25 C 3.614 11.25 1.406 9.042 1.406 6.328 C 1.406 3.614 3.614 1.406 6.328 1.406 C 9.042 1.406 11.25 3.614 11.25 6.328 C 11.25 9.042 9.042 11.25 6.328 11.25 Z' fill='rgb(255, 255, 255)' height='12.656199999999998px' id='QktQ8cLMD' transform='translate(21.672 16)' width='12.656199999999998px'/%3E%3Cpath d='M 18.42 2.728 C 16.688 0.969 14.391 0 11.953 0 L 9.141 0 C 6.703 0 4.406 0.969 2.674 2.728 C 0.95 4.478 0 6.789 0 9.234 C 0 9.623 0.315 9.938 0.703 9.938 L 20.391 9.938 C 20.779 9.938 21.094 9.623 21.094 9.234 C 21.094 6.789 20.144 4.478 18.42 2.728 Z M 1.437 8.531 C 1.789 4.543 5.11 1.406 9.141 1.406 L 11.953 1.406 C 15.984 1.406 19.304 4.543 19.657 8.531 Z' fill='rgb(255, 255, 255)' height='9.9375px' id='h0mMlZ_NF' transform='translate(17.453 30.063)' width='21.0938px'/%3E%3C/svg%3E)
Imóvel, veículo, valores em conta e parte do faturamento da empresa podem ser indicados. Nem tudo pode ser penhorado: salário, poupança até 40 salários mínimos e ferramentas de trabalho são protegidos.
' height='56px' id='HoCXLqWLO' width='56px'/%3E%3Cg d='M 0.047 24 L 0.047 0 L 24.047 0 L 24.047 24 Z M 24 14.433 C 24 14.412 23.999 14.392 23.997 14.371 C 23.996 14.366 23.996 14.362 23.995 14.357 C 23.993 14.339 23.99 14.32 23.987 14.302 C 23.986 14.297 23.985 14.293 23.984 14.289 C 23.98 14.273 23.976 14.256 23.971 14.239 C 23.969 14.233 23.967 14.226 23.965 14.22 C 23.96 14.204 23.954 14.187 23.948 14.171 L 23.946 14.167 C 23.945 14.165 23.945 14.164 23.944 14.162 L 19.729 3.859 C 19.729 3.858 19.728 3.857 19.728 3.857 C 19.725 3.849 19.721 3.842 19.718 3.834 C 19.713 3.823 19.707 3.811 19.701 3.8 C 19.698 3.793 19.694 3.786 19.69 3.779 C 19.683 3.767 19.676 3.755 19.668 3.744 C 19.665 3.738 19.661 3.732 19.658 3.727 C 19.646 3.71 19.634 3.694 19.621 3.678 C 19.62 3.677 19.62 3.677 19.619 3.676 C 19.606 3.661 19.593 3.646 19.58 3.633 C 19.576 3.629 19.571 3.625 19.567 3.62 C 19.556 3.61 19.545 3.6 19.534 3.59 C 19.529 3.586 19.524 3.582 19.519 3.578 C 19.506 3.567 19.492 3.557 19.478 3.547 C 19.475 3.545 19.473 3.543 19.47 3.541 C 19.454 3.53 19.437 3.52 19.42 3.511 C 19.413 3.507 19.406 3.503 19.399 3.5 C 19.388 3.494 19.377 3.489 19.365 3.484 C 19.358 3.48 19.35 3.477 19.342 3.474 C 19.329 3.468 19.315 3.463 19.301 3.459 C 19.294 3.456 19.288 3.454 19.281 3.452 C 19.263 3.447 19.246 3.442 19.228 3.438 C 19.22 3.437 19.213 3.435 19.206 3.434 C 19.192 3.431 19.177 3.429 19.163 3.427 C 19.156 3.427 19.149 3.426 19.142 3.425 C 19.121 3.423 19.1 3.422 19.078 3.422 L 14.724 3.422 C 14.411 2.21 13.308 1.313 12 1.313 C 10.692 1.313 9.59 2.21 9.277 3.422 L 4.922 3.422 C 4.901 3.422 4.879 3.423 4.858 3.425 C 4.851 3.426 4.844 3.427 4.838 3.427 C 4.823 3.429 4.809 3.431 4.794 3.434 C 4.787 3.435 4.78 3.436 4.773 3.438 C 4.755 3.442 4.737 3.447 4.72 3.452 C 4.712 3.454 4.706 3.456 4.699 3.459 C 4.685 3.463 4.671 3.468 4.658 3.474 C 4.65 3.477 4.643 3.48 4.635 3.484 C 4.623 3.489 4.612 3.494 4.601 3.5 C 4.594 3.503 4.587 3.507 4.58 3.511 C 4.563 3.52 4.546 3.53 4.53 3.541 C 4.528 3.543 4.525 3.545 4.522 3.547 C 4.508 3.557 4.494 3.567 4.481 3.578 C 4.476 3.582 4.471 3.586 4.466 3.59 C 4.455 3.6 4.444 3.61 4.433 3.62 C 4.429 3.624 4.424 3.628 4.42 3.633 C 4.407 3.646 4.394 3.661 4.381 3.676 C 4.381 3.676 4.38 3.677 4.379 3.678 C 4.366 3.694 4.354 3.71 4.343 3.727 C 4.339 3.732 4.335 3.738 4.332 3.744 C 4.324 3.755 4.317 3.767 4.311 3.778 C 4.307 3.785 4.303 3.793 4.299 3.8 C 4.293 3.811 4.287 3.823 4.282 3.834 C 4.279 3.842 4.275 3.849 4.272 3.857 C 4.272 3.857 4.272 3.858 4.271 3.859 L 0.056 14.162 C 0.056 14.164 0.055 14.165 0.054 14.167 L 0.052 14.171 C 0.046 14.187 0.04 14.204 0.035 14.22 C 0.033 14.226 0.031 14.233 0.029 14.239 C 0.024 14.256 0.02 14.273 0.016 14.289 C 0.015 14.293 0.014 14.297 0.013 14.302 C 0.01 14.32 0.007 14.339 0.005 14.357 C 0.004 14.362 0.004 14.366 0.003 14.371 C 0.002 14.392 0 14.412 0 14.433 C 0 14.435 0 14.436 0 14.438 C 0 16.893 2.208 18.891 4.922 18.891 C 7.636 18.891 9.844 16.893 9.844 14.438 C 9.844 14.436 9.844 14.434 9.844 14.433 C 9.843 14.412 9.842 14.392 9.841 14.371 C 9.84 14.366 9.839 14.362 9.839 14.357 C 9.837 14.339 9.834 14.32 9.83 14.302 C 9.83 14.297 9.829 14.293 9.828 14.289 C 9.824 14.273 9.82 14.256 9.815 14.239 C 9.813 14.233 9.811 14.226 9.809 14.22 C 9.804 14.204 9.798 14.187 9.791 14.171 L 9.79 14.167 C 9.789 14.165 9.788 14.164 9.788 14.162 L 5.969 4.828 L 9.277 4.828 C 9.532 5.815 10.31 6.594 11.297 6.849 L 11.297 21.328 L 8.719 21.328 C 8.331 21.328 8.016 21.643 8.016 22.031 C 8.016 22.42 8.331 22.734 8.719 22.734 L 15.281 22.734 C 15.67 22.734 15.984 22.42 15.984 22.031 C 15.984 21.643 15.67 21.328 15.281 21.328 L 12.703 21.328 L 12.703 6.849 C 13.69 6.593 14.469 5.815 14.724 4.828 L 18.031 4.828 L 14.213 14.162 C 14.212 14.164 14.211 14.165 14.21 14.167 L 14.209 14.171 C 14.202 14.187 14.196 14.204 14.191 14.22 C 14.189 14.227 14.187 14.233 14.185 14.239 C 14.18 14.256 14.176 14.273 14.172 14.289 C 14.171 14.293 14.171 14.297 14.17 14.302 C 14.166 14.32 14.163 14.339 14.161 14.358 C 14.161 14.362 14.16 14.367 14.16 14.371 C 14.158 14.392 14.157 14.412 14.157 14.433 C 14.157 14.435 14.156 14.436 14.156 14.438 C 14.156 16.893 16.364 18.891 19.078 18.891 C 21.792 18.891 24 16.893 24 14.438 C 24 14.436 24 14.435 24 14.433 Z M 4.922 17.484 C 3.263 17.484 1.868 16.483 1.501 15.141 L 8.343 15.141 C 7.976 16.483 6.581 17.484 4.922 17.484 Z M 1.75 13.734 L 4.922 5.982 L 8.093 13.734 Z M 12 5.531 C 11.225 5.531 10.594 4.9 10.594 4.125 C 10.594 3.349 11.225 2.719 12 2.719 C 12.775 2.719 13.406 3.349 13.406 4.125 C 13.406 4.9 12.775 5.531 12 5.531 Z M 19.078 5.982 L 22.25 13.734 L 15.907 13.734 Z M 19.078 17.484 C 17.419 17.484 16.024 16.483 15.657 15.141 L 22.499 15.141 C 22.132 16.483 20.738 17.484 19.078 17.484 Z' fill='transparent' height='24px' id='pw1aVwWj4' transform='translate(15.953 16)' width='24.046900000423193px'%3E%3Cpath d='M 0 24 L 0 0 L 24 0 L 24 24 Z' fill='transparent' height='24px' id='fUEg4MMEN' transform='translate(0.047 0)' width='24px'/%3E%3Cpath d='M 24 13.12 C 24 13.1 23.999 13.079 23.997 13.059 C 23.996 13.054 23.996 13.05 23.995 13.045 C 23.993 13.026 23.99 13.008 23.987 12.989 C 23.986 12.985 23.985 12.981 23.984 12.977 C 23.98 12.96 23.976 12.943 23.971 12.927 C 23.969 12.921 23.967 12.914 23.965 12.907 C 23.96 12.891 23.954 12.875 23.948 12.859 L 23.946 12.855 C 23.945 12.853 23.944 12.851 23.944 12.849 L 19.729 2.546 C 19.729 2.546 19.728 2.545 19.728 2.544 C 19.725 2.537 19.721 2.529 19.718 2.522 C 19.713 2.51 19.707 2.499 19.701 2.488 C 19.698 2.48 19.694 2.473 19.69 2.466 C 19.683 2.454 19.676 2.443 19.668 2.431 C 19.665 2.426 19.661 2.42 19.657 2.414 C 19.646 2.398 19.634 2.381 19.621 2.366 C 19.62 2.365 19.62 2.364 19.619 2.363 C 19.606 2.348 19.593 2.334 19.58 2.32 C 19.576 2.316 19.571 2.312 19.567 2.308 C 19.556 2.297 19.545 2.288 19.534 2.278 C 19.529 2.274 19.524 2.269 19.519 2.266 C 19.506 2.255 19.492 2.244 19.478 2.234 C 19.475 2.232 19.473 2.23 19.47 2.229 C 19.454 2.218 19.437 2.208 19.42 2.198 C 19.413 2.195 19.406 2.191 19.399 2.188 C 19.388 2.182 19.377 2.176 19.365 2.171 C 19.358 2.168 19.35 2.164 19.342 2.161 C 19.329 2.156 19.315 2.151 19.301 2.146 C 19.294 2.144 19.288 2.141 19.281 2.139 C 19.263 2.134 19.245 2.13 19.228 2.126 C 19.22 2.124 19.213 2.123 19.206 2.122 C 19.191 2.119 19.177 2.117 19.163 2.115 C 19.156 2.114 19.149 2.113 19.142 2.113 C 19.121 2.111 19.1 2.109 19.078 2.109 L 14.724 2.109 C 14.411 0.898 13.308 0 12 0 C 10.692 0 9.59 0.898 9.277 2.109 L 4.922 2.109 C 4.901 2.109 4.879 2.111 4.858 2.113 C 4.851 2.113 4.844 2.114 4.838 2.115 C 4.823 2.117 4.809 2.119 4.794 2.122 C 4.787 2.123 4.78 2.124 4.773 2.126 C 4.755 2.13 4.737 2.134 4.72 2.139 C 4.712 2.141 4.706 2.144 4.699 2.146 C 4.685 2.151 4.671 2.156 4.658 2.161 C 4.65 2.164 4.643 2.168 4.635 2.171 C 4.623 2.176 4.612 2.182 4.601 2.187 C 4.594 2.191 4.587 2.195 4.58 2.198 C 4.563 2.208 4.546 2.218 4.53 2.229 C 4.528 2.23 4.525 2.232 4.522 2.234 C 4.508 2.244 4.494 2.255 4.481 2.265 C 4.476 2.269 4.471 2.274 4.466 2.278 C 4.455 2.287 4.444 2.297 4.433 2.308 C 4.429 2.312 4.424 2.316 4.42 2.32 C 4.407 2.334 4.394 2.348 4.381 2.363 C 4.381 2.364 4.38 2.365 4.379 2.366 C 4.366 2.381 4.354 2.398 4.343 2.414 C 4.339 2.42 4.335 2.425 4.332 2.431 C 4.324 2.442 4.317 2.454 4.311 2.466 C 4.306 2.473 4.303 2.48 4.299 2.488 C 4.293 2.499 4.287 2.51 4.282 2.522 C 4.279 2.529 4.275 2.537 4.272 2.544 C 4.272 2.545 4.271 2.546 4.271 2.546 L 0.056 12.849 C 0.056 12.851 0.055 12.853 0.054 12.854 L 0.052 12.859 C 0.046 12.875 0.04 12.891 0.035 12.907 C 0.033 12.914 0.031 12.921 0.029 12.927 C 0.024 12.943 0.02 12.96 0.016 12.977 C 0.015 12.981 0.014 12.985 0.013 12.989 C 0.01 13.007 0.007 13.026 0.005 13.045 C 0.004 13.049 0.004 13.054 0.003 13.058 C 0.002 13.079 0 13.1 0 13.12 C 0 13.122 0 13.123 0 13.125 C 0 15.58 2.208 17.578 4.922 17.578 C 7.636 17.578 9.844 15.58 9.844 13.125 C 9.844 13.123 9.844 13.122 9.844 13.12 C 9.843 13.1 9.842 13.079 9.841 13.058 C 9.84 13.054 9.839 13.049 9.839 13.045 C 9.837 13.026 9.834 13.007 9.83 12.989 C 9.829 12.985 9.829 12.981 9.828 12.977 C 9.824 12.96 9.82 12.943 9.815 12.927 C 9.813 12.921 9.811 12.914 9.809 12.907 C 9.804 12.891 9.798 12.875 9.791 12.859 L 9.79 12.854 C 9.789 12.853 9.788 12.851 9.788 12.849 L 5.969 3.516 L 9.277 3.516 C 9.532 4.503 10.31 5.281 11.297 5.536 L 11.297 20.016 L 8.719 20.016 C 8.331 20.016 8.016 20.33 8.016 20.719 C 8.016 21.107 8.331 21.422 8.719 21.422 L 15.281 21.422 C 15.67 21.422 15.984 21.107 15.984 20.719 C 15.984 20.33 15.67 20.016 15.281 20.016 L 12.703 20.016 L 12.703 5.536 C 13.69 5.281 14.469 4.503 14.724 3.516 L 18.031 3.516 L 14.213 12.849 C 14.212 12.851 14.211 12.853 14.21 12.855 L 14.209 12.859 C 14.202 12.875 14.196 12.891 14.191 12.908 C 14.189 12.914 14.187 12.921 14.185 12.927 C 14.18 12.944 14.176 12.96 14.172 12.977 C 14.171 12.981 14.171 12.985 14.17 12.989 C 14.166 13.008 14.163 13.026 14.161 13.045 C 14.161 13.05 14.16 13.054 14.16 13.059 C 14.158 13.079 14.157 13.1 14.157 13.121 C 14.157 13.122 14.156 13.123 14.156 13.125 C 14.156 15.58 16.364 17.578 19.078 17.578 C 21.792 17.578 24 15.58 24 13.125 C 24 13.123 24 13.122 24 13.12 Z M 4.922 16.172 C 3.263 16.172 1.868 15.171 1.501 13.828 L 8.343 13.828 C 7.976 15.171 6.581 16.172 4.922 16.172 Z M 1.75 12.422 L 4.922 4.67 L 8.093 12.422 Z M 12 4.219 C 11.225 4.219 10.594 3.588 10.594 2.812 C 10.594 2.037 11.225 1.406 12 1.406 C 12.775 1.406 13.406 2.037 13.406 2.812 C 13.406 3.588 12.775 4.219 12 4.219 Z M 19.078 4.67 L 22.25 12.422 L 15.907 12.422 Z M 19.078 16.172 C 17.419 16.172 16.024 15.171 15.657 13.828 L 22.499 13.828 C 22.132 15.171 20.738 16.172 19.078 16.172 Z' fill='rgb(255, 255, 255)' height='21.4219px' id='qQnYyBHKE' transform='translate(0 1.313)' width='24.000056000000008px'/%3E%3C/g%3E%3C/svg%3E)
O banco pode cobrar ao mesmo tempo a empresa, os sócios que assinaram como garantidores e os avalistas. Cada um tem prazo próprio de defesa, contado da própria citação.
' height='56px' id='MxrQZYarH' width='56px'/%3E%3Cg d='M 0 24 L 0 0 L 24 0 L 24 24 Z M 22.057 6.18 C 22.045 5.532 22.033 4.919 22.033 4.327 C 22.033 3.863 21.657 3.487 21.193 3.487 C 17.601 3.487 14.865 2.455 12.585 0.238 C 12.259 -0.079 11.74 -0.079 11.414 0.238 C 9.134 2.455 6.399 3.487 2.807 3.487 C 2.343 3.487 1.967 3.863 1.967 4.327 C 1.967 4.92 1.955 5.532 1.943 6.18 C 1.828 12.21 1.67 20.469 11.724 23.954 C 11.814 23.985 11.907 24 12 24 C 12.093 24 12.186 23.985 12.275 23.954 C 22.33 20.468 22.173 12.21 22.057 6.18 Z M 12 22.269 C 3.376 19.136 3.507 12.274 3.622 6.212 C 3.629 5.848 3.636 5.496 3.641 5.15 C 7.006 5.008 9.696 3.988 12 1.982 C 14.303 3.988 16.994 5.008 20.359 5.15 C 20.364 5.496 20.371 5.848 20.378 6.212 C 20.493 12.274 20.623 19.136 12 22.269 Z M 14.892 9.082 L 10.838 13.136 L 9.108 11.406 C 8.78 11.078 8.248 11.078 7.92 11.406 C 7.592 11.734 7.592 12.266 7.92 12.594 L 10.244 14.918 C 10.408 15.082 10.623 15.164 10.838 15.164 C 11.053 15.164 11.268 15.082 11.432 14.918 L 16.08 10.27 C 16.408 9.942 16.408 9.41 16.08 9.082 C 15.752 8.754 15.22 8.754 14.892 9.082 Z' fill='transparent' height='24.000099999999136px' id='hVinoP2co' transform='translate(16 16)' width='24px'%3E%3Cpath d='M 0 24 L 0 0 L 24 0 L 24 24 Z' fill='transparent' height='24px' id='n08v1EPyl' width='24px'/%3E%3Cpath d='M 20.141 6.18 C 20.128 5.532 20.117 4.919 20.117 4.327 C 20.117 3.863 19.741 3.487 19.277 3.487 C 15.684 3.487 12.949 2.455 10.668 0.238 C 10.342 -0.079 9.823 -0.079 9.497 0.238 C 7.217 2.455 4.482 3.487 0.89 3.487 C 0.426 3.487 0.05 3.863 0.05 4.327 C 0.05 4.92 0.038 5.532 0.026 6.18 C -0.089 12.21 -0.247 20.469 9.808 23.954 C 9.897 23.985 9.99 24 10.083 24 C 10.176 24 10.269 23.985 10.358 23.954 C 20.413 20.468 20.256 12.21 20.141 6.18 Z M 10.083 22.268 C 1.46 19.136 1.59 12.274 1.706 6.212 C 1.713 5.848 1.719 5.496 1.724 5.15 C 5.089 5.008 7.78 3.988 10.083 1.982 C 12.386 3.988 15.078 5.008 18.443 5.15 C 18.447 5.495 18.454 5.848 18.461 6.211 C 18.576 12.273 18.707 19.136 10.083 22.268 Z' fill='rgb(255, 255, 255)' height='24.000062501478013px' id='TijKB5ngM' transform='translate(1.917 0)' width='20.166578776528745px'/%3E%3Cpath d='M 7.219 0.246 L 3.164 4.3 L 1.434 2.57 C 1.106 2.242 0.574 2.242 0.246 2.57 C -0.082 2.898 -0.082 3.43 0.246 3.758 L 2.57 6.082 C 2.734 6.246 2.949 6.328 3.164 6.328 C 3.379 6.328 3.594 6.246 3.758 6.082 L 8.407 1.434 C 8.735 1.106 8.735 0.574 8.407 0.246 C 8.079 -0.082 7.547 -0.082 7.219 0.246 Z' fill='rgb(255, 255, 255)' height='6.328350005716464px' id='UwX4bFQCz' transform='translate(7.674 8.836)' width='8.652762501428462px'/%3E%3C/g%3E%3C/svg%3E)
Às vezes o primeiro sinal é o dinheiro retido na conta. O pedido para liberar valores protegidos tem prazo de 5 dias depois da intimação.
Quando recebeu a citação, o que o banco cobra e se já houve penhora ou bloqueio. A cópia do mandado ou o número do processo pode ser enviado pelo WhatsApp.
Contar a minha situação
Confiro o contrato que o banco executa, se ele pode ser cobrado dessa forma, os cálculos apresentados e a data exata em que cada prazo termina.
Ver as dúvidas frequentes
Embargos à execução, pedido de liberação ou troca de bens penhorados, parcelamento previsto no Código de Processo Civil ou negociação: explico o que cada caminho exige e o que pode dar errado.
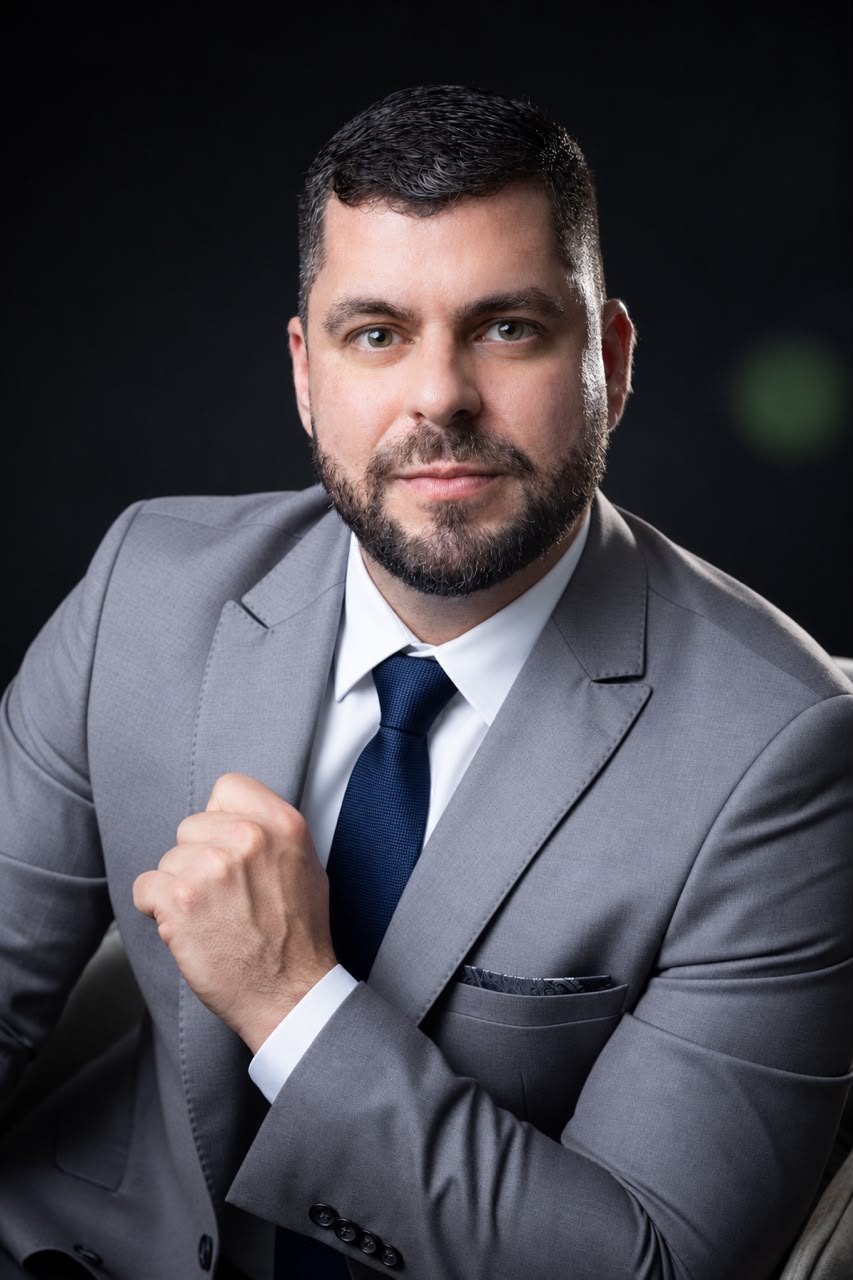
Ver como funcionam os honoráriosSou o Dr. Sérgio Medeiros, advogado há 3 anos, inscrito na OAB/RS sob o nº 134.160, com atuação concentrada em Direito Bancário. Atuo em execuções movidas por bancos contra pessoas, empresas, sócios e avalistas. O atendimento é presencial no Centro de Canoas e online para quem está em outra cidade.
Formação complementar voltada a contratos bancários, execuções, cobranças e golpes, como o do falso advogado.
Executados como devedores principais, garantidores ou avalistas.
Número consultável no Cadastro Nacional dos Advogados.
O escritório fica na sala 207 da Rua Lenine Nequete, 77, no Centro de Canoas, com atendimento das 9h às 17h, sem fechar para o almoço. Quem recebeu a citação em Canoas, Esteio, Sapucaia do Sul, Nova Santa Rita ou Porto Alegre pode trazer o mandado e o contrato até a sala. Quem está em outra cidade ou estado conversa por videochamada e envia os documentos pelo WhatsApp, em foto ou PDF.
Respostas gerais, que não substituem a análise do seu caso. Se a sua dúvida não estiver aqui, pergunte no WhatsApp.
Perguntar pelo WhatsAppO devedor é citado para pagar em 3 dias. Sem pagamento, o oficial de justiça pode penhorar bens, e o juiz pode determinar o bloqueio de valores em conta. A defesa, chamada embargos à execução, tem prazo de 15 dias.
Entre outros: salários e aposentadorias, a quantia de até 40 salários mínimos depositada em poupança, os instrumentos de trabalho, os móveis comuns da casa e, em regra, o imóvel onde a família mora. Há exceções, como o imóvel dado pelo próprio casal em garantia do empréstimo, e por isso cada bem é analisado no caso concreto.
O Código de Processo Civil permite, no prazo dos embargos, depositar 30% do valor executado, com custas e honorários, e pedir para pagar o restante em até 6 parcelas mensais com juros e correção. Quem escolhe esse caminho abre mão dos embargos, por isso a decisão vem depois de conferir os cálculos.
As alternativas diminuem, mas nem sempre acabam. A penhora de um bem que a lei protege, por exemplo, pode ser questionada no próprio processo. Vale analisar a execução do jeito que ela está antes de concluir que não há mais nada a fazer.
O prazo de prescrição depende do tipo de contrato e do título que o banco executa, e pode ser diferente para cada dívida. A data do vencimento entra na primeira análise: em alguns casos, a execução foi proposta depois do prazo.
Na execução por título extrajudicial, o devedor é citado para pagar a dívida em 3 dias (Código de Processo Civil, art. 829). A defesa se chama embargos à execução e pode ser apresentada independentemente de penhora, depósito ou caução (art. 914). O prazo dos embargos é de 15 dias (art. 915), contado, quando a citação é feita por oficial de justiça, da data de juntada do mandado cumprido aos autos (art. 231, inciso II). Quando há mais de um executado, como a empresa, os sócios e os avalistas, o prazo de cada um conta da juntada do respectivo comprovante de citação (art. 915, parágrafo 1º), salvo no caso de cônjuges ou companheiros. Por isso, a data exata da juntada do mandado aos autos é a primeira informação a conferir no processo eletrônico, e não a data em que o oficial esteve na casa ou na empresa.
Alegar que o banco cobra demais não basta. O artigo 917, parágrafo 3º, exige que o embargante declare na petição o valor que entende correto e apresente demonstrativo discriminado e atualizado do cálculo. Sem isso, o parágrafo 4º manda rejeitar os embargos quando o excesso é o único fundamento, ou deixar de examinar essa alegação quando há outros. Na prática, a defesa em execução bancária começa pela planilha: conferir taxa de juros, capitalização, encargos de atraso, pagamentos feitos e a data em que o banco considerou a dívida vencida.
Pelo artigo 919 do Código de Processo Civil, os embargos não têm efeito suspensivo. O juiz pode atribuir esse efeito a pedido do devedor, quando presentes os requisitos da tutela provisória e desde que já exista na execução penhora, depósito ou caução suficientes (art. 919, parágrafo 1º). Enquanto isso não acontece, a execução segue, com tentativas de bloqueio e de penhora. Por isso, a defesa nos embargos e a proteção dos bens dentro da execução andam em paralelo.
O artigo 916 permite, no prazo dos embargos, depositar 30% do valor executado, com custas e honorários, e pedir para pagar o restante em até 6 parcelas mensais. A opção pelo parcelamento importa renúncia ao direito de opor embargos (art. 916, parágrafo 6º). Em execuções bancárias com cálculo inflado, parcelar sem conferir pode significar pagar o excesso. Em execuções de valor correto, o parcelamento pode ser a saída mais previsível. A escolha depende dos números e é feita dentro do mesmo prazo de 15 dias, o que torna o início do prazo a primeira informação a apurar.
A proteção do salário e da poupança tem limites. O artigo 833, parágrafo 2º, diz que ela não se aplica à penhora para pagamento de pensão alimentícia, nem às importâncias que excedem 50 salários mínimos mensais. O parágrafo 1º acrescenta que a impenhorabilidade não vale contra a execução de dívida relativa ao próprio bem, inclusive a contraída para sua aquisição. Em execução bancária comum, de empréstimo ou de cartão, a proteção do salário e da poupança dentro desses limites costuma ser o centro da discussão, especialmente quando o dinheiro é bloqueado na conta pelo Sisbajud.
A Lei 8.009/1990 torna impenhorável o imóvel residencial próprio do casal ou da entidade familiar, que não responde por dívida civil, comercial ou de outra natureza, salvo nas hipóteses que a própria lei lista (art. 1º). Para dívidas bancárias, a exceção mais relevante é a execução de hipoteca sobre o imóvel oferecido como garantia real pelo casal ou pela entidade familiar (art. 3º, inciso V). A lei também exclui da proteção os veículos de transporte, as obras de arte e os adornos suntuosos (art. 2º). Provar que o imóvel é a moradia da família, com contas, correspondências e declarações, é parte do pedido.
O artigo 835 do Código de Processo Civil define uma ordem preferencial: dinheiro em espécie, depósito ou aplicação financeira vem primeiro, seguido de títulos, veículos, imóveis, outros bens móveis e, mais adiante, percentual do faturamento da empresa. O parágrafo 1º diz que a penhora em dinheiro é prioritária e que o juiz pode alterar a ordem dos demais itens de acordo com as circunstâncias do caso. É por isso que, na execução bancária, o primeiro sinal costuma ser o bloqueio de valores em conta, antes de qualquer visita de oficial de justiça. Quando o banco indica um bem fora dessa ordem, ou quando há bem menos importante que poderia ser penhorado no lugar, o pedido de substituição pode ser feito no próprio processo.
Quando o bloqueio atinge valores em conta, o devedor tem 5 dias para comprovar que as quantias são impenhoráveis ou que o bloqueio foi excessivo (art. 854, parágrafo 3º). Rejeitada ou não apresentada a manifestação, a indisponibilidade se converte em penhora (art. 854, parágrafo 5º). Para outros bens, a incorreção da penhora pode ser impugnada por simples petição em 15 dias, contados da ciência do ato (art. 917, parágrafo 1º). Extratos que mostrem a entrada do salário, a origem da poupança e o uso do bem são as provas que costumam decidir esses pedidos.
O bloqueio pelo Sisbajud alcança o saldo das contas sem distinguir a origem do dinheiro. Por isso, a proteção do salário ou da poupança depende de prova. O pedido costuma reunir os extratos dos meses anteriores e do mês do bloqueio, mostrando a entrada do salário, da aposentadoria ou do pró-labore, o contracheque ou o comprovante de pagamento do benefício e, no caso da poupança, a origem dos depósitos. Valores que se misturam com outras entradas, como transferências de terceiros ou vendas, exigem explicação mais detalhada, porque o juiz precisa identificar qual parte é protegida. A organização desses documentos antes de terminar o prazo de 5 dias costuma ser decisiva para o resultado do pedido.
O mandado de citação já traz a ordem de penhora e avaliação, que o oficial de justiça cumpre se a dívida não for paga em 3 dias (Código de Processo Civil, art. 829, parágrafo 1º). A penhora recai sobre os bens indicados pelo banco, salvo se outros forem indicados pelo executado e aceitos pelo juiz, desde que a substituição não traga prejuízo ao credor (art. 829, parágrafo 2º). Indicar bens penhoráveis de forma organizada pode evitar a constrição de um bem mais importante para a família ou para a empresa, como o veículo de trabalho ou a conta de movimentação.
Quando a empresa devedora não tem outros bens penhoráveis, ou eles são de difícil venda ou insuficientes, o juiz pode ordenar a penhora de um percentual do faturamento (art. 866). O parágrafo 1º manda fixar um percentual que satisfaça o crédito em tempo razoável, mas que não torne inviável a atividade da empresa, e o parágrafo 2º prevê a nomeação de um administrador-depositário, que submete ao juiz a forma de sua atuação. A discussão do percentual, com demonstrativos de receitas e despesas, é o que separa uma penhora suportável de uma que fecha as portas. Em empresas que dependem do caixa diário, mostrar ao juiz o fluxo de recebimentos e pagamentos ajuda a definir um percentual compatível com a continuidade da atividade.
O artigo 826 do Código de Processo Civil permite ao executado, antes de adjudicados ou alienados os bens, remir a execução a todo tempo, pagando ou consignando a importância atualizada da dívida, com juros, custas e honorários advocatícios. Esse direito costuma ser usado quando surge um acordo com o banco, a venda voluntária de outro bem ou uma ajuda de família. Conferir o valor atualizado com o cálculo do banco, e não com o valor original da dívida, evita surpresas na hora de quitar.
Como advogado que atua em execução bancária em Canoas, o acompanhamento começa pela linha do tempo do processo: data da citação, data da juntada do mandado, bloqueios feitos e bens indicados. A conversa pode ser presencial, na sala 207 da Rua Lenine Nequete, 77, no Centro de Canoas, ou por videochamada para executados de outras cidades. Cada ato novo, como uma avaliação, um pedido de adjudicação ou uma data de leilão, é explicado quando acontece, com o que pode ser feito antes do próximo passo.
Se o executado não é localizado ou não são encontrados bens penhoráveis, a execução é suspensa por até um ano e, depois, arquivada, podendo ser retomada se surgirem bens (Código de Processo Civil, art. 921, incisos III e parágrafos 1º a 3º). Durante a suspensão, o banco pode pedir novas pesquisas de bens e novos bloqueios. Pela redação dada pela Lei 14.195/2021, o prazo de prescrição no curso do processo passa a correr a partir da ciência da primeira tentativa frustrada de localizar o devedor ou bens, e pode ser reconhecido pelo juiz depois de ouvidas as partes (art. 921, parágrafos 4º e 5º). Execuções bancárias paradas há anos merecem essa conferência antes de qualquer acordo.
Valores retidos pelo Sisbajud, inclusive salário e quantias que a lei protege, com prazo curto para pedir a liberação.
Ver bloqueio de contaQuem assinou como avalista ou fiador e passou a ser cobrado por uma dívida que não era sua.
Ver defesa de avalistaCapital de giro, cheque especial e cartão empresarial em atraso, com o patrimônio dos sócios em jogo.
Ver dívida de empresaEmpréstimo, cartão, cheque especial ou capital de giro em atraso, cobrança ou processo do banco.
Ver a área completaEnvie pelo WhatsApp a cópia do mandado ou o número do processo e combinamos a primeira conversa, presencial no Centro de Canoas ou online para todo o Brasil.
Falar com Dr. Sérgio no WhatsApp