Dívida bancária da empresa
Capital de giro, cheque especial e cédulas em atraso, e a responsabilidade dos sócios que deram garantia.
Ver dívida de empresa
Para empresas com capital de giro, conta garantida, cédulas e financiamentos em um ou mais bancos, e para os sócios que deram aval. Levanto o passivo inteiro, confiro contratos e garantias e organizo uma estratégia única de renegociação, revisão ou defesa. Atendimento presencial no Centro de Canoas e online para todo o Brasil.
O passivo bancário de uma empresa raramente é um contrato só. O que pesa é o conjunto: quantos bancos, quais garantias e quanto do caixa ele consome.

Capital de giro, conta garantida, antecipação de recebíveis e cartão empresarial, cada um com taxa, vencimento e garantia diferentes. Sem um mapa único, a negociação acontece às cegas.
' height='56px' id='sduOCfQEY' width='56px'/%3E%3Cpath d='M 6.328 0 C 2.839 0 0 2.839 0 6.328 C 0 9.817 2.839 12.656 6.328 12.656 C 9.817 12.656 12.656 9.817 12.656 6.328 C 12.656 2.839 9.817 0 6.328 0 Z M 6.328 11.25 C 3.614 11.25 1.406 9.042 1.406 6.328 C 1.406 3.614 3.614 1.406 6.328 1.406 C 9.042 1.406 11.25 3.614 11.25 6.328 C 11.25 9.042 9.042 11.25 6.328 11.25 Z' fill='rgb(255, 255, 255)' height='12.656199999999998px' id='QktQ8cLMD' transform='translate(21.672 16)' width='12.656199999999998px'/%3E%3Cpath d='M 18.42 2.728 C 16.688 0.969 14.391 0 11.953 0 L 9.141 0 C 6.703 0 4.406 0.969 2.674 2.728 C 0.95 4.478 0 6.789 0 9.234 C 0 9.623 0.315 9.938 0.703 9.938 L 20.391 9.938 C 20.779 9.938 21.094 9.623 21.094 9.234 C 21.094 6.789 20.144 4.478 18.42 2.728 Z M 1.437 8.531 C 1.789 4.543 5.11 1.406 9.141 1.406 L 11.953 1.406 C 15.984 1.406 19.304 4.543 19.657 8.531 Z' fill='rgb(255, 255, 255)' height='9.9375px' id='h0mMlZ_NF' transform='translate(17.453 30.063)' width='21.0938px'/%3E%3C/svg%3E)
Nova cédula que reúne as dívidas antigas, aval dos sócios, imóvel em alienação fiduciária ou cessão de recebíveis. As condições são conferidas antes da assinatura.
' height='56px' id='HoCXLqWLO' width='56px'/%3E%3Cg d='M 0.047 24 L 0.047 0 L 24.047 0 L 24.047 24 Z M 24 14.433 C 24 14.412 23.999 14.392 23.997 14.371 C 23.996 14.366 23.996 14.362 23.995 14.357 C 23.993 14.339 23.99 14.32 23.987 14.302 C 23.986 14.297 23.985 14.293 23.984 14.289 C 23.98 14.273 23.976 14.256 23.971 14.239 C 23.969 14.233 23.967 14.226 23.965 14.22 C 23.96 14.204 23.954 14.187 23.948 14.171 L 23.946 14.167 C 23.945 14.165 23.945 14.164 23.944 14.162 L 19.729 3.859 C 19.729 3.858 19.728 3.857 19.728 3.857 C 19.725 3.849 19.721 3.842 19.718 3.834 C 19.713 3.823 19.707 3.811 19.701 3.8 C 19.698 3.793 19.694 3.786 19.69 3.779 C 19.683 3.767 19.676 3.755 19.668 3.744 C 19.665 3.738 19.661 3.732 19.658 3.727 C 19.646 3.71 19.634 3.694 19.621 3.678 C 19.62 3.677 19.62 3.677 19.619 3.676 C 19.606 3.661 19.593 3.646 19.58 3.633 C 19.576 3.629 19.571 3.625 19.567 3.62 C 19.556 3.61 19.545 3.6 19.534 3.59 C 19.529 3.586 19.524 3.582 19.519 3.578 C 19.506 3.567 19.492 3.557 19.478 3.547 C 19.475 3.545 19.473 3.543 19.47 3.541 C 19.454 3.53 19.437 3.52 19.42 3.511 C 19.413 3.507 19.406 3.503 19.399 3.5 C 19.388 3.494 19.377 3.489 19.365 3.484 C 19.358 3.48 19.35 3.477 19.342 3.474 C 19.329 3.468 19.315 3.463 19.301 3.459 C 19.294 3.456 19.288 3.454 19.281 3.452 C 19.263 3.447 19.246 3.442 19.228 3.438 C 19.22 3.437 19.213 3.435 19.206 3.434 C 19.192 3.431 19.177 3.429 19.163 3.427 C 19.156 3.427 19.149 3.426 19.142 3.425 C 19.121 3.423 19.1 3.422 19.078 3.422 L 14.724 3.422 C 14.411 2.21 13.308 1.313 12 1.313 C 10.692 1.313 9.59 2.21 9.277 3.422 L 4.922 3.422 C 4.901 3.422 4.879 3.423 4.858 3.425 C 4.851 3.426 4.844 3.427 4.838 3.427 C 4.823 3.429 4.809 3.431 4.794 3.434 C 4.787 3.435 4.78 3.436 4.773 3.438 C 4.755 3.442 4.737 3.447 4.72 3.452 C 4.712 3.454 4.706 3.456 4.699 3.459 C 4.685 3.463 4.671 3.468 4.658 3.474 C 4.65 3.477 4.643 3.48 4.635 3.484 C 4.623 3.489 4.612 3.494 4.601 3.5 C 4.594 3.503 4.587 3.507 4.58 3.511 C 4.563 3.52 4.546 3.53 4.53 3.541 C 4.528 3.543 4.525 3.545 4.522 3.547 C 4.508 3.557 4.494 3.567 4.481 3.578 C 4.476 3.582 4.471 3.586 4.466 3.59 C 4.455 3.6 4.444 3.61 4.433 3.62 C 4.429 3.624 4.424 3.628 4.42 3.633 C 4.407 3.646 4.394 3.661 4.381 3.676 C 4.381 3.676 4.38 3.677 4.379 3.678 C 4.366 3.694 4.354 3.71 4.343 3.727 C 4.339 3.732 4.335 3.738 4.332 3.744 C 4.324 3.755 4.317 3.767 4.311 3.778 C 4.307 3.785 4.303 3.793 4.299 3.8 C 4.293 3.811 4.287 3.823 4.282 3.834 C 4.279 3.842 4.275 3.849 4.272 3.857 C 4.272 3.857 4.272 3.858 4.271 3.859 L 0.056 14.162 C 0.056 14.164 0.055 14.165 0.054 14.167 L 0.052 14.171 C 0.046 14.187 0.04 14.204 0.035 14.22 C 0.033 14.226 0.031 14.233 0.029 14.239 C 0.024 14.256 0.02 14.273 0.016 14.289 C 0.015 14.293 0.014 14.297 0.013 14.302 C 0.01 14.32 0.007 14.339 0.005 14.357 C 0.004 14.362 0.004 14.366 0.003 14.371 C 0.002 14.392 0 14.412 0 14.433 C 0 14.435 0 14.436 0 14.438 C 0 16.893 2.208 18.891 4.922 18.891 C 7.636 18.891 9.844 16.893 9.844 14.438 C 9.844 14.436 9.844 14.434 9.844 14.433 C 9.843 14.412 9.842 14.392 9.841 14.371 C 9.84 14.366 9.839 14.362 9.839 14.357 C 9.837 14.339 9.834 14.32 9.83 14.302 C 9.83 14.297 9.829 14.293 9.828 14.289 C 9.824 14.273 9.82 14.256 9.815 14.239 C 9.813 14.233 9.811 14.226 9.809 14.22 C 9.804 14.204 9.798 14.187 9.791 14.171 L 9.79 14.167 C 9.789 14.165 9.788 14.164 9.788 14.162 L 5.969 4.828 L 9.277 4.828 C 9.532 5.815 10.31 6.594 11.297 6.849 L 11.297 21.328 L 8.719 21.328 C 8.331 21.328 8.016 21.643 8.016 22.031 C 8.016 22.42 8.331 22.734 8.719 22.734 L 15.281 22.734 C 15.67 22.734 15.984 22.42 15.984 22.031 C 15.984 21.643 15.67 21.328 15.281 21.328 L 12.703 21.328 L 12.703 6.849 C 13.69 6.593 14.469 5.815 14.724 4.828 L 18.031 4.828 L 14.213 14.162 C 14.212 14.164 14.211 14.165 14.21 14.167 L 14.209 14.171 C 14.202 14.187 14.196 14.204 14.191 14.22 C 14.189 14.227 14.187 14.233 14.185 14.239 C 14.18 14.256 14.176 14.273 14.172 14.289 C 14.171 14.293 14.171 14.297 14.17 14.302 C 14.166 14.32 14.163 14.339 14.161 14.358 C 14.161 14.362 14.16 14.367 14.16 14.371 C 14.158 14.392 14.157 14.412 14.157 14.433 C 14.157 14.435 14.156 14.436 14.156 14.438 C 14.156 16.893 16.364 18.891 19.078 18.891 C 21.792 18.891 24 16.893 24 14.438 C 24 14.436 24 14.435 24 14.433 Z M 4.922 17.484 C 3.263 17.484 1.868 16.483 1.501 15.141 L 8.343 15.141 C 7.976 16.483 6.581 17.484 4.922 17.484 Z M 1.75 13.734 L 4.922 5.982 L 8.093 13.734 Z M 12 5.531 C 11.225 5.531 10.594 4.9 10.594 4.125 C 10.594 3.349 11.225 2.719 12 2.719 C 12.775 2.719 13.406 3.349 13.406 4.125 C 13.406 4.9 12.775 5.531 12 5.531 Z M 19.078 5.982 L 22.25 13.734 L 15.907 13.734 Z M 19.078 17.484 C 17.419 17.484 16.024 16.483 15.657 15.141 L 22.499 15.141 C 22.132 16.483 20.738 17.484 19.078 17.484 Z' fill='transparent' height='24px' id='pw1aVwWj4' transform='translate(15.953 16)' width='24.046900000423193px'%3E%3Cpath d='M 0 24 L 0 0 L 24 0 L 24 24 Z' fill='transparent' height='24px' id='fUEg4MMEN' transform='translate(0.047 0)' width='24px'/%3E%3Cpath d='M 24 13.12 C 24 13.1 23.999 13.079 23.997 13.059 C 23.996 13.054 23.996 13.05 23.995 13.045 C 23.993 13.026 23.99 13.008 23.987 12.989 C 23.986 12.985 23.985 12.981 23.984 12.977 C 23.98 12.96 23.976 12.943 23.971 12.927 C 23.969 12.921 23.967 12.914 23.965 12.907 C 23.96 12.891 23.954 12.875 23.948 12.859 L 23.946 12.855 C 23.945 12.853 23.944 12.851 23.944 12.849 L 19.729 2.546 C 19.729 2.546 19.728 2.545 19.728 2.544 C 19.725 2.537 19.721 2.529 19.718 2.522 C 19.713 2.51 19.707 2.499 19.701 2.488 C 19.698 2.48 19.694 2.473 19.69 2.466 C 19.683 2.454 19.676 2.443 19.668 2.431 C 19.665 2.426 19.661 2.42 19.657 2.414 C 19.646 2.398 19.634 2.381 19.621 2.366 C 19.62 2.365 19.62 2.364 19.619 2.363 C 19.606 2.348 19.593 2.334 19.58 2.32 C 19.576 2.316 19.571 2.312 19.567 2.308 C 19.556 2.297 19.545 2.288 19.534 2.278 C 19.529 2.274 19.524 2.269 19.519 2.266 C 19.506 2.255 19.492 2.244 19.478 2.234 C 19.475 2.232 19.473 2.23 19.47 2.229 C 19.454 2.218 19.437 2.208 19.42 2.198 C 19.413 2.195 19.406 2.191 19.399 2.188 C 19.388 2.182 19.377 2.176 19.365 2.171 C 19.358 2.168 19.35 2.164 19.342 2.161 C 19.329 2.156 19.315 2.151 19.301 2.146 C 19.294 2.144 19.288 2.141 19.281 2.139 C 19.263 2.134 19.245 2.13 19.228 2.126 C 19.22 2.124 19.213 2.123 19.206 2.122 C 19.191 2.119 19.177 2.117 19.163 2.115 C 19.156 2.114 19.149 2.113 19.142 2.113 C 19.121 2.111 19.1 2.109 19.078 2.109 L 14.724 2.109 C 14.411 0.898 13.308 0 12 0 C 10.692 0 9.59 0.898 9.277 2.109 L 4.922 2.109 C 4.901 2.109 4.879 2.111 4.858 2.113 C 4.851 2.113 4.844 2.114 4.838 2.115 C 4.823 2.117 4.809 2.119 4.794 2.122 C 4.787 2.123 4.78 2.124 4.773 2.126 C 4.755 2.13 4.737 2.134 4.72 2.139 C 4.712 2.141 4.706 2.144 4.699 2.146 C 4.685 2.151 4.671 2.156 4.658 2.161 C 4.65 2.164 4.643 2.168 4.635 2.171 C 4.623 2.176 4.612 2.182 4.601 2.187 C 4.594 2.191 4.587 2.195 4.58 2.198 C 4.563 2.208 4.546 2.218 4.53 2.229 C 4.528 2.23 4.525 2.232 4.522 2.234 C 4.508 2.244 4.494 2.255 4.481 2.265 C 4.476 2.269 4.471 2.274 4.466 2.278 C 4.455 2.287 4.444 2.297 4.433 2.308 C 4.429 2.312 4.424 2.316 4.42 2.32 C 4.407 2.334 4.394 2.348 4.381 2.363 C 4.381 2.364 4.38 2.365 4.379 2.366 C 4.366 2.381 4.354 2.398 4.343 2.414 C 4.339 2.42 4.335 2.425 4.332 2.431 C 4.324 2.442 4.317 2.454 4.311 2.466 C 4.306 2.473 4.303 2.48 4.299 2.488 C 4.293 2.499 4.287 2.51 4.282 2.522 C 4.279 2.529 4.275 2.537 4.272 2.544 C 4.272 2.545 4.271 2.546 4.271 2.546 L 0.056 12.849 C 0.056 12.851 0.055 12.853 0.054 12.854 L 0.052 12.859 C 0.046 12.875 0.04 12.891 0.035 12.907 C 0.033 12.914 0.031 12.921 0.029 12.927 C 0.024 12.943 0.02 12.96 0.016 12.977 C 0.015 12.981 0.014 12.985 0.013 12.989 C 0.01 13.007 0.007 13.026 0.005 13.045 C 0.004 13.049 0.004 13.054 0.003 13.058 C 0.002 13.079 0 13.1 0 13.12 C 0 13.122 0 13.123 0 13.125 C 0 15.58 2.208 17.578 4.922 17.578 C 7.636 17.578 9.844 15.58 9.844 13.125 C 9.844 13.123 9.844 13.122 9.844 13.12 C 9.843 13.1 9.842 13.079 9.841 13.058 C 9.84 13.054 9.839 13.049 9.839 13.045 C 9.837 13.026 9.834 13.007 9.83 12.989 C 9.829 12.985 9.829 12.981 9.828 12.977 C 9.824 12.96 9.82 12.943 9.815 12.927 C 9.813 12.921 9.811 12.914 9.809 12.907 C 9.804 12.891 9.798 12.875 9.791 12.859 L 9.79 12.854 C 9.789 12.853 9.788 12.851 9.788 12.849 L 5.969 3.516 L 9.277 3.516 C 9.532 4.503 10.31 5.281 11.297 5.536 L 11.297 20.016 L 8.719 20.016 C 8.331 20.016 8.016 20.33 8.016 20.719 C 8.016 21.107 8.331 21.422 8.719 21.422 L 15.281 21.422 C 15.67 21.422 15.984 21.107 15.984 20.719 C 15.984 20.33 15.67 20.016 15.281 20.016 L 12.703 20.016 L 12.703 5.536 C 13.69 5.281 14.469 4.503 14.724 3.516 L 18.031 3.516 L 14.213 12.849 C 14.212 12.851 14.211 12.853 14.21 12.855 L 14.209 12.859 C 14.202 12.875 14.196 12.891 14.191 12.908 C 14.189 12.914 14.187 12.921 14.185 12.927 C 14.18 12.944 14.176 12.96 14.172 12.977 C 14.171 12.981 14.171 12.985 14.17 12.989 C 14.166 13.008 14.163 13.026 14.161 13.045 C 14.161 13.05 14.16 13.054 14.16 13.059 C 14.158 13.079 14.157 13.1 14.157 13.121 C 14.157 13.122 14.156 13.123 14.156 13.125 C 14.156 15.58 16.364 17.578 19.078 17.578 C 21.792 17.578 24 15.58 24 13.125 C 24 13.123 24 13.122 24 13.12 Z M 4.922 16.172 C 3.263 16.172 1.868 15.171 1.501 13.828 L 8.343 13.828 C 7.976 15.171 6.581 16.172 4.922 16.172 Z M 1.75 12.422 L 4.922 4.67 L 8.093 12.422 Z M 12 4.219 C 11.225 4.219 10.594 3.588 10.594 2.812 C 10.594 2.037 11.225 1.406 12 1.406 C 12.775 1.406 13.406 2.037 13.406 2.812 C 13.406 3.588 12.775 4.219 12 4.219 Z M 19.078 4.67 L 22.25 12.422 L 15.907 12.422 Z M 19.078 16.172 C 17.419 16.172 16.024 15.171 15.657 13.828 L 22.499 13.828 C 22.132 15.171 20.738 16.172 19.078 16.172 Z' fill='rgb(255, 255, 255)' height='21.4219px' id='qQnYyBHKE' transform='translate(0 1.313)' width='24.000056000000008px'/%3E%3C/g%3E%3C/svg%3E)
Quando o serviço da dívida concorre com a folha e os fornecedores, a ordem de prioridade entre os contratos passa a pesar tanto quanto a taxa de cada um.
' height='56px' id='MxrQZYarH' width='56px'/%3E%3Cg d='M 0 24 L 0 0 L 24 0 L 24 24 Z M 22.057 6.18 C 22.045 5.532 22.033 4.919 22.033 4.327 C 22.033 3.863 21.657 3.487 21.193 3.487 C 17.601 3.487 14.865 2.455 12.585 0.238 C 12.259 -0.079 11.74 -0.079 11.414 0.238 C 9.134 2.455 6.399 3.487 2.807 3.487 C 2.343 3.487 1.967 3.863 1.967 4.327 C 1.967 4.92 1.955 5.532 1.943 6.18 C 1.828 12.21 1.67 20.469 11.724 23.954 C 11.814 23.985 11.907 24 12 24 C 12.093 24 12.186 23.985 12.275 23.954 C 22.33 20.468 22.173 12.21 22.057 6.18 Z M 12 22.269 C 3.376 19.136 3.507 12.274 3.622 6.212 C 3.629 5.848 3.636 5.496 3.641 5.15 C 7.006 5.008 9.696 3.988 12 1.982 C 14.303 3.988 16.994 5.008 20.359 5.15 C 20.364 5.496 20.371 5.848 20.378 6.212 C 20.493 12.274 20.623 19.136 12 22.269 Z M 14.892 9.082 L 10.838 13.136 L 9.108 11.406 C 8.78 11.078 8.248 11.078 7.92 11.406 C 7.592 11.734 7.592 12.266 7.92 12.594 L 10.244 14.918 C 10.408 15.082 10.623 15.164 10.838 15.164 C 11.053 15.164 11.268 15.082 11.432 14.918 L 16.08 10.27 C 16.408 9.942 16.408 9.41 16.08 9.082 C 15.752 8.754 15.22 8.754 14.892 9.082 Z' fill='transparent' height='24.000099999999136px' id='hVinoP2co' transform='translate(16 16)' width='24px'%3E%3Cpath d='M 0 24 L 0 0 L 24 0 L 24 24 Z' fill='transparent' height='24px' id='n08v1EPyl' width='24px'/%3E%3Cpath d='M 20.141 6.18 C 20.128 5.532 20.117 4.919 20.117 4.327 C 20.117 3.863 19.741 3.487 19.277 3.487 C 15.684 3.487 12.949 2.455 10.668 0.238 C 10.342 -0.079 9.823 -0.079 9.497 0.238 C 7.217 2.455 4.482 3.487 0.89 3.487 C 0.426 3.487 0.05 3.863 0.05 4.327 C 0.05 4.92 0.038 5.532 0.026 6.18 C -0.089 12.21 -0.247 20.469 9.808 23.954 C 9.897 23.985 9.99 24 10.083 24 C 10.176 24 10.269 23.985 10.358 23.954 C 20.413 20.468 20.256 12.21 20.141 6.18 Z M 10.083 22.268 C 1.46 19.136 1.59 12.274 1.706 6.212 C 1.713 5.848 1.719 5.496 1.724 5.15 C 5.089 5.008 7.78 3.988 10.083 1.982 C 12.386 3.988 15.078 5.008 18.443 5.15 C 18.447 5.495 18.454 5.848 18.461 6.211 C 18.576 12.273 18.707 19.136 10.083 22.268 Z' fill='rgb(255, 255, 255)' height='24.000062501478013px' id='TijKB5ngM' transform='translate(1.917 0)' width='20.166578776528745px'/%3E%3Cpath d='M 7.219 0.246 L 3.164 4.3 L 1.434 2.57 C 1.106 2.242 0.574 2.242 0.246 2.57 C -0.082 2.898 -0.082 3.43 0.246 3.758 L 2.57 6.082 C 2.734 6.246 2.949 6.328 3.164 6.328 C 3.379 6.328 3.594 6.246 3.758 6.082 L 8.407 1.434 C 8.735 1.106 8.735 0.574 8.407 0.246 C 8.079 -0.082 7.547 -0.082 7.219 0.246 Z' fill='rgb(255, 255, 255)' height='6.328350005716464px' id='UwX4bFQCz' transform='translate(7.674 8.836)' width='8.652762501428462px'/%3E%3C/g%3E%3C/svg%3E)
Com a execução bancária vêm prazos curtos e o risco de bloqueio do caixa. A defesa e a negociação passam a andar juntas.
Os casos mais comuns estão detalhados abaixo, com o que a lei prevê, o que costuma ser exigido como prova e as perguntas que mais chegam ao escritório. Se o seu caso for outro, atendo todo o passivo bancário da empresa e dos sócios: conte a situação no WhatsApp.
Capital de giro, cheque especial e cédulas em atraso, e a responsabilidade dos sócios que deram garantia.
Ver dívida de empresaEmbargos, penhora de bens e de faturamento e os prazos que começam com a citação.
Ver execução bancáriaBloqueio pelo Sisbajud no caixa da empresa ou na conta do sócio avalista, com prazo de 5 dias depois da intimação para apontar excesso ou valores protegidos.
Ver bloqueio de conta
Quais bancos, quais contratos, o que está em atraso, se há processo e quem assinou como garantidor. Pelo WhatsApp ou na sala 207, no Centro de Canoas.
Contar a minha situação
Relatório do SCR, cédulas, extratos e garantias reunidos num mapa por banco: saldo, taxa, vencimento, garantia e risco de cada contrato.
Ver as dúvidas frequentes
Renegociação, revisão ou defesa, contrato a contrato, na ordem que protege o caixa e o patrimônio dos sócios. Os riscos e os honorários são combinados nessa conversa.
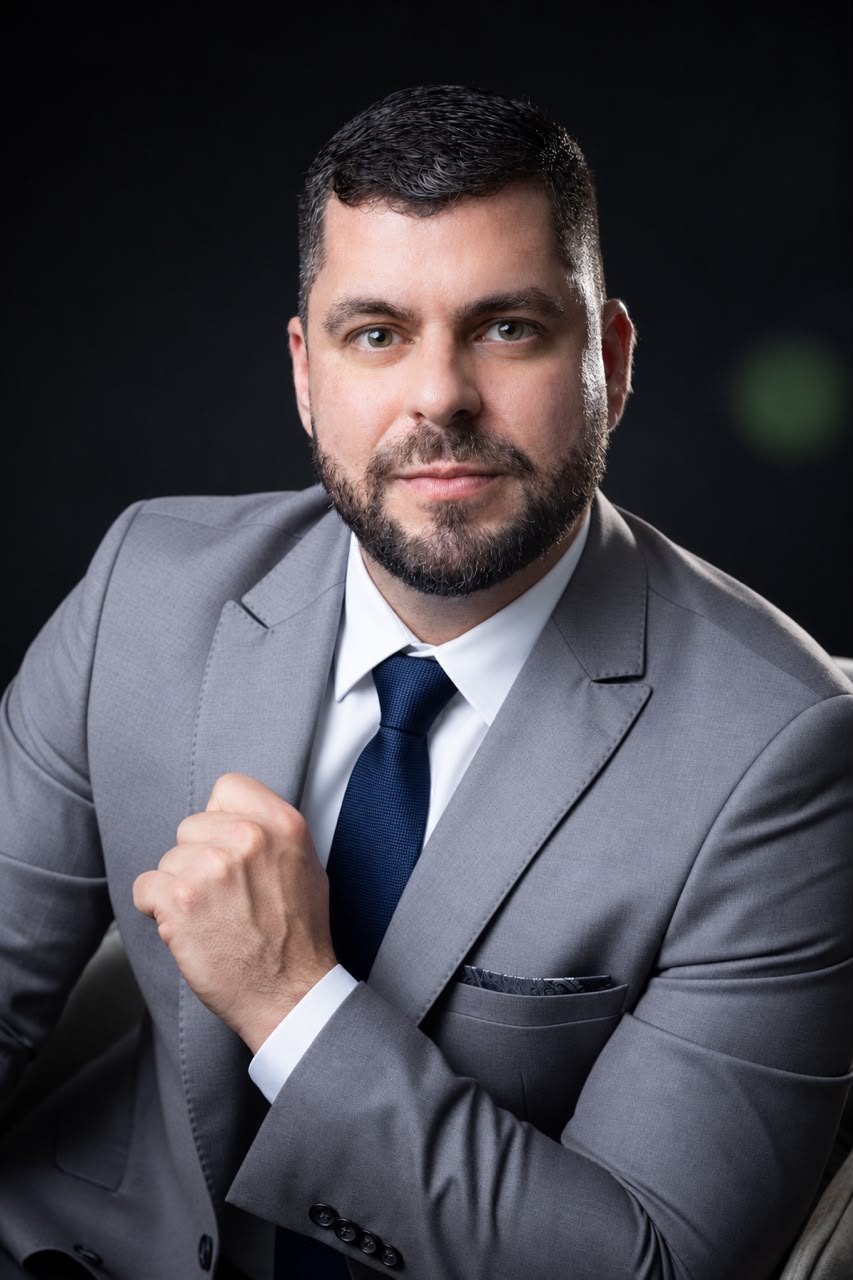
Ver como funcionam os honoráriosSou o Dr. Sérgio Medeiros, advogado há 3 anos, inscrito na OAB/RS sob o nº 134.160, com atuação concentrada em Direito Bancário. Atendo empresas e sócios de Canoas, da região metropolitana e de outras cidades, na leitura dos contratos, na negociação com os bancos e nas execuções. O atendimento é presencial no Centro de Canoas e online para quem está em outra cidade.
Formação complementar voltada a contratos bancários, execuções, cobranças e golpes, como o do falso advogado.
Pequenas e médias empresas, sócios avalistas e devedores solidários.
Número consultável no Cadastro Nacional dos Advogados.
O escritório fica na sala 207 da Rua Lenine Nequete, 77, no Centro de Canoas, com atendimento das 9h às 17h, sem fechar para o almoço. Empresários de Canoas, Esteio, Sapucaia do Sul, São Leopoldo, Novo Hamburgo e Porto Alegre podem trazer as cédulas, os extratos e o relatório do SCR até a sala. Empresas de outras cidades ou estados conversam por videochamada e enviam os documentos em PDF, de qualquer lugar do Brasil.
Respostas gerais, que não substituem a análise do seu caso. Se a sua dúvida não estiver aqui, pergunte no WhatsApp.
Perguntar pelo WhatsAppÉ a análise do conjunto das dívidas da empresa com bancos e financeiras, e não de um contrato isolado. Saldo, taxa, garantia e vencimento de cada operação entram num mapa único, que mostra o que renegociar, o que revisar e onde cabe defesa, na ordem que protege o caixa e o patrimônio dos sócios.
Não necessariamente. A Súmula 286 do STJ diz que a renegociação de contrato bancário ou a confissão da dívida não impede a discussão sobre eventuais ilegalidades dos contratos anteriores. Mesmo assim, a nova cédula costuma trazer novas garantias e novos encargos, e por isso é conferida antes da assinatura.
Pode, quando o sócio assinou como avalista, fiador ou devedor solidário. A Súmula 581 do STJ diz que a recuperação judicial da empresa não impede as execuções contra quem deu garantia. Sem garantia pessoal, os bens do sócio só respondem em situações específicas previstas em lei.
Pelo relatório do Sistema de Informações de Crédito (SCR) do Banco Central, disponível no Registrato, que mostra as dívidas com bancos e financeiras, em dia ou em atraso, com o saldo e o tipo de operação. Para a empresa, o acesso é feito com a conta gov.br vinculada ao certificado digital do CNPJ.
Na primeira conversa, depois de entender o caso. O valor depende do tipo de atuação, e a tabela de honorários da OAB/RS orienta esse acerto. Nada é cobrado sem que você saiba antes como e quando.
Quando as parcelas começam a pesar, a reação comum é atender primeiro o banco que telefona com mais frequência. Esse critério raramente coincide com o que mais protege a empresa. Um contrato pequeno pode ter como garantia o imóvel da sede ou os recebíveis do cartão, enquanto uma dívida maior pode estar sem garantia nenhuma. Cada operação também tem a sua cláusula de vencimento antecipado, que transforma o atraso de uma parcela na cobrança do saldo inteiro. A gestão do passivo começa por enxergar todos os contratos lado a lado, com o que cada um representa para o caixa e para o patrimônio dos sócios, antes de qualquer proposta ou contraproposta.
O Sistema de Informações de Crédito do Banco Central, o SCR, reúne as operações de crédito informadas pelos bancos e financeiras. O relatório, obtido pelo Registrato, mostra as dívidas em dia e em atraso, o saldo e o tipo de cada operação, e pode ser pedido por pessoa física ou jurídica. Para a empresa, o acesso usa a conta gov.br vinculada ao certificado digital do CNPJ, e a consulta feita no perfil do administrador mostra só as dívidas dele como pessoa física. O relatório não substitui os contratos, mas evita que alguma operação fique fora do mapa, como um limite renovado automaticamente ou uma antecipação de recebíveis esquecida.
Boa parte do crédito empresarial é formalizada em cédula de crédito bancário. A Lei 10.931/2004, no artigo 26, define a cédula como título de crédito que representa promessa de pagamento em dinheiro decorrente de operação de crédito de qualquer modalidade. O artigo 28 a trata como título executivo extrajudicial, que representa dívida certa, líquida e exigível pela soma nela indicada ou pelo saldo demonstrado em planilha de cálculo ou nos extratos da conta. O mesmo artigo, no parágrafo 1º, inciso I, permite pactuar juros capitalizados ou não e a periodicidade da capitalização. Na prática, isso significa duas coisas: a cédula permite ao banco executar a empresa sem passar antes por uma ação de cobrança, e a planilha que acompanha a cobrança precisa bater com o que foi pactuado. Conferir essa planilha, contrato a contrato, é uma das primeiras tarefas do diagnóstico.
A proposta típica é uma nova cédula que reúne as dívidas antigas num único contrato, com prazo mais longo, às vezes com carência, e com garantias reforçadas. O reforço pode vir como aval dos sócios que ainda não tinham assinado, alienação fiduciária de imóvel ou de máquinas, ou cessão fiduciária de recebíveis, em que os valores das vendas no cartão passam a ficar vinculados ao banco. Cada um desses itens muda o risco da operação: a parcela pode cair e, ao mesmo tempo, o patrimônio exposto pode crescer. Por isso a proposta é lida como um contrato novo, e não como um simples alívio no boleto.
A Súmula 286 do STJ diz que a renegociação de contrato bancário ou a confissão da dívida não impede a possibilidade de discussão sobre eventuais ilegalidades dos contratos anteriores. Isso preserva a chance de rever encargos cobrados antes do acordo. Há um limite prático, porém: a Súmula 381 do STJ diz que, nos contratos bancários, é vedado ao julgador conhecer, de ofício, da abusividade das cláusulas. Em outras palavras, o juiz não aponta sozinho o que estava errado: cada cobrança questionada precisa ser identificada, com os documentos e os cálculos que a sustentam.
O Código Civil, no artigo 360, inciso I, diz que há novação quando o devedor contrai com o credor nova dívida para extinguir e substituir a anterior, e o artigo 361 exige o ânimo de novar, expresso ou tácito mas inequívoco. O artigo 366 completa: importa exoneração do fiador a novação feita sem o seu consenso com o devedor principal. É por isso que o banco costuma pedir a assinatura de todos os garantidores na renegociação. Para o sócio casado, o artigo 1.647, inciso III, exige a autorização do cônjuge para prestar fiança ou aval, salvo no regime da separação absoluta. Saber quem precisa assinar, e o que cada assinatura significa, faz parte da conferência.
A negociação não termina quando o banco executa a empresa. O Código de Processo Civil, no artigo 3º, parágrafo 3º, diz que a conciliação, a mediação e outros métodos de solução consensual devem ser estimulados por juízes, advogados, defensores públicos e membros do Ministério Público, inclusive no curso do processo. O mesmo Código prevê, no artigo 916, que no prazo dos embargos o executado que reconhece o crédito e deposita 30% do valor em execução, com custas e honorários, pode pedir para pagar o restante em até 6 parcelas mensais, com correção monetária e juros de um por cento ao mês. A escolha entre esse parcelamento, os embargos e um acordo com o banco depende dos números de cada contrato e é feita dentro de prazos curtos, contados a partir da citação.
O escritório funciona na sala 207 da Rua Lenine Nequete, 77, no Centro de Canoas, das 9h às 17h, sem fechar para o almoço. Quem conduz a análise do passivo é o próprio advogado, inscrito na OAB/RS sob o nº 134.160, com 3 anos de atuação concentrada em Direito Bancário e cursos específicos na área. A conversa pelo WhatsApp, a reunião com os sócios, o contato com os bancos e o acompanhamento dos processos ficam com a mesma pessoa, o que importa quando há prazos correndo em mais de um banco ao mesmo tempo.
A sala no Centro de Canoas recebe empresários de Canoas e das cidades da região metropolitana de Porto Alegre: Porto Alegre, Esteio, Sapucaia do Sul, São Leopoldo, Novo Hamburgo, Gravataí, Cachoeirinha, Alvorada e Nova Santa Rita. Para quem prefere, a primeira conversa pode começar pelo WhatsApp, com o envio do relatório do SCR e das cédulas, e seguir presencialmente quando for preciso reunir os sócios ou conferir documentos originais. Como advogado que atua com passivo bancário de empresas em Canoas, o atendimento presencial é a forma usual para quem está perto, mas não é condição para começar.
Para algumas empresas, o volume do passivo leva à pergunta sobre recuperação judicial. A Lei 11.101/2005, no artigo 6º, prevê que o deferimento do processamento da recuperação suspende as execuções contra o devedor relativas a créditos sujeitos ao regime da lei. O artigo 49, parágrafo 3º, porém, exclui dos efeitos da recuperação o credor titular da posição de proprietário fiduciário, o que alcança boa parte das garantias bancárias. E a Súmula 581 do STJ diz que a recuperação do devedor principal não impede o prosseguimento das execuções contra os coobrigados por garantia, o que inclui os sócios avalistas. A recuperação, portanto, não resolve sozinha o passivo bancário, e a decisão sobre ela depende do mapa das garantias de cada contrato.
Empresas de outras cidades ou estados são atendidas por videochamada, com o mesmo roteiro da conversa presencial. Os documentos chegam em PDF, e a análise começa assim que o relatório do SCR e as cédulas são recebidos. Em situações com prazo correndo, como uma citação em execução ou um bloqueio de conta, a primeira providência é identificar a data em que o prazo começou, o que pode ser feito a distância.
Empréstimo, cartão, cheque especial ou capital de giro em atraso, cobrança ou processo do banco.
Ver dívidas bancáriasSócio ou terceiro que assinou como avalista e passou a ser cobrado pela dívida da empresa.
Ver defesa de avalistaDireito da Saúde, Securitário, do Passageiro Aéreo e Imobiliário.
Ver as áreasPelo WhatsApp você descreve os contratos e os bancos envolvidos. Combinamos a primeira conversa, presencial no Centro de Canoas ou online para todo o Brasil.
Falar com Dr. Sérgio no WhatsApp