A seguradora negou ou atrasou a indenização e você quer entender o que a apólice e a lei preveem?
Falar com Dr. Sérgio no WhatsAppA seguradora negou o incêndio da oficina por “falta de manutenção”. O que fazer?
Você pode contestar a negativa e cobrar a indenização se a apólice cobrir incêndio e a seguradora não provar que uma falha específica de manutenção causou diretamente o fogo. A simples frase “falta de manutenção” não explica qual equipamento estava irregular, qual defeito foi encontrado nem como ele teria iniciado o incêndio.
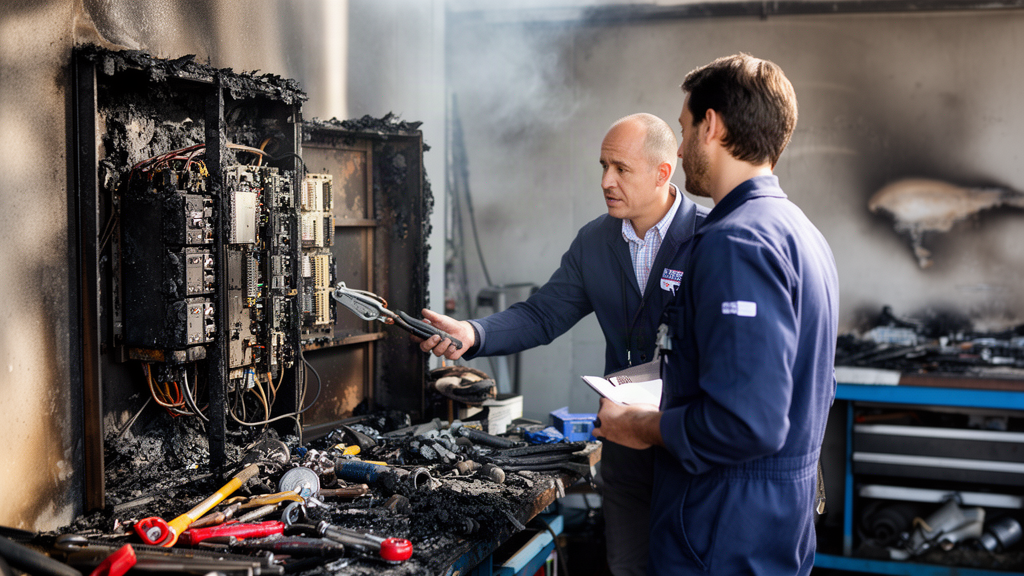
Imagine que o laudo do Corpo de Bombeiros indique curto-circuito no quadro de energia. A seguradora, porém, envia uma carta dizendo apenas que havia “manutenção inadequada” na oficina. Sem apontar o defeito, apresentar fotos, medições ou estabelecer relação entre a suposta falha e o fogo, a justificativa pode ser contestada.
Apólices empresariais podem cobrir incêndio de origem elétrica, faísca de solda e outros eventos ligados à atividade da oficina. A exclusão por negligência não funciona automaticamente: precisa estar redigida com clareza e ser aplicada aos fatos comprovados do sinistro.
Onde procurar a exclusão de cobertura na apólice
Separe a condição particular, que informa as coberturas contratadas, limites e franquias, e a condição geral, que contém as regras e exclusões. Procure no índice e no texto expressões como:
- Riscos excluídos ou “exclusões gerais”;
- Obrigações do segurado;
- Perda de direitos;
- negligência grave, falta de conservação ou instalações inadequadas;
- uso diferente da atividade informada;
- armazenamento de combustíveis, óleos, solventes, sprays e outros inflamáveis.
Confira também se a apólice previa cobertura para “incêndio, raio e explosão”, danos elétricos e lucros cessantes. Uma oficina que fazia troca de óleo e pequenos reparos pode ter cobertura diferente daquela contratada para funilaria, pintura ou armazenamento de grande volume de combustível.
Se a cláusula for vaga, estiver em local de difícil compreensão ou contrariar a informação apresentada na contratação, ela pode ser questionada com base no Código de Defesa do Consumidor. A análise depende do contrato, da forma de contratação e das provas do caso.
O que fazer nas primeiras 48 horas após o incêndio
Antes de limpar ou reformar, preserve a cena tanto quanto possível. Fiação queimada, tomadas, disjuntores, máquinas e peças derretidas podem ajudar a identificar o ponto de origem do fogo.
- Fotografe e filme a oficina de vários ângulos;
- registre o quadro de energia, elevadores, compressores, tanques e áreas de armazenamento;
- solicite o laudo do Corpo de Bombeiros;
- comunique o sinistro por e-mail, aplicativo ou carta com aviso de recebimento;
- peça o número de protocolo e guarde todas as respostas;
- não descarte resíduos antes da vistoria, salvo risco de desabamento ou contaminação.
Se a remoção for urgente, fotografe tudo antes, registre quem executou o serviço e guarde a nota fiscal ou o relatório da empresa responsável.
Após receber a negativa, organize uma contestação administrativa. Um prazo de 60 a 90 dias costuma permitir a reunião de laudos, fotos, notas e orçamentos, mas não substitui o prazo prescricional aplicável ao caso. A ação contra a seguradora, em regra, prescreve em cinco anos, conforme a relação contratual e a situação concreta. Não espere o fim desse período: documentos desaparecem, testemunhas mudam de endereço e a apuração do prejuízo fica mais difícil.
Quais documentos ajudam a derrubar a negativa
Laudos sobre a origem do fogo
O laudo do Corpo de Bombeiros pode indicar a área de início e a causa provável, como curto-circuito, chama aberta, solda ou vazamento. Quando o prejuízo é alto ou a conclusão da seguradora é genérica, pode ser útil contratar engenheiro eletricista ou especialista em investigação de incêndios.
O laudo particular deve responder três perguntas: onde o fogo começou, qual foi a causa mais provável e se existia defeito de manutenção com relação direta com o incêndio. Os valores podem variar de R$ 2.000,00 a R$ 8.000,00, e o prazo de entrega costuma ficar entre 7 e 30 dias, conforme a complexidade.
Fotos, vídeos e registros de manutenção
Faça cópias dos arquivos e mantenha os originais no celular ou no serviço de armazenamento. As imagens devem mostrar a área mais danificada, o sistema elétrico, as máquinas, o estoque e a estrutura do imóvel.
Reúna ordens de serviço de eletricistas, laudos de inspeção elétrica, documentos de manutenção de extintores e para-raios, AVCB quando houver, notas de reformas e contratos de descarte de óleo e resíduos contaminados. Esses documentos não garantem o pagamento, mas ajudam a responder à alegação de abandono ou negligência generalizada.
Inventário dos bens e comprovantes
Monte uma planilha com item, quantidade, valor unitário, data da compra, número da nota fiscal e fornecedor. Separe máquinas, ferramentas, estoque, estrutura e mobiliário.
| Item | Quantidade | Valor unitário (R$) | Data da compra | Nº da NF | Fornecedor |
|---|
Inclua elevadores, scanners, alinhadores, compressores, ferramentas pneumáticas, pneus, filtros, óleos, computadores, portões, telhado, piso e instalações elétricas. Se não houver nota fiscal de tudo, faça o inventário mesmo assim e identifique o que está comprovado e o que é estimativa. O perito poderá ajustar os valores.
Como contestar o relatório da seguradora
Peça cópia do relatório de vistoria ou do regulador de sinistro. Marque trechos que falem em “falta de manutenção” sem indicar o equipamento, “instalações em mau estado” sem fotos ou medições e “presença de inflamáveis” sem relacionar esse fato ao início do fogo.
Um recurso administrativo pode seguir esta ordem:
- número da apólice e do sinistro, data e endereço da oficina;
- descrição objetiva do incêndio e da paralisação das atividades;
- lista dos documentos anexados;
- explicação técnica sobre a falha da negativa;
- pedido de reanálise, pagamento da indenização ou apresentação detalhada dos fundamentos técnicos.
Se o prejuízo superar R$ 50.000,00, pode ser útil obter uma perícia particular antes da ação. Em um incêndio estimado em R$ 80.000,00 ou R$ 200.000,00, um laudo que vincule a origem do fogo a um risco coberto pode mudar a negociação.
Na ação judicial, o advogado pode apresentar quesitos ao perito nomeado pelo juiz. As perguntas devem tratar da origem do fogo, das condições das instalações e da relação entre a manutenção alegada e o incêndio. A seguradora não pode transformar uma suspeita em prova apenas repetindo a mesma frase na negativa.
Como calcular os danos materiais
Liste os bens danificados e use, nesta ordem, o valor da nota fiscal, o custo de reposição ou o valor de mercado de equipamento usado. Verifique se a apólice prevê pagamento a valor de novo ou aplicação de depreciação.
Exemplo: um elevador comprado por R$ 30.000,00 há três anos, com depreciação contratual de 10% ao ano, teria cálculo aproximado de R$ 21.000,00: R$ 30.000,00 menos R$ 9.000,00 de depreciação. O contrato pode estabelecer regra diferente.
Também devem ser analisados reparos no telhado, piso, paredes, instalações elétricas e hidráulicas, limpeza técnica e remoção de entulho. Peça três orçamentos formais, com CNPJ, descrição do serviço e identificação da empresa.
Se a cobertura tiver franquia de R$ 5.000,00 e os danos cobertos somarem R$ 100.000,00, o cálculo inicial seria de R$ 95.000,00, salvo limite, sub limite ou outra regra contratual.
Como calcular lucros cessantes durante a paralisação
Dano emergente é o gasto ou prejuízo direto, como reforma, equipamento perdido e aluguel temporário. Lucros cessantes correspondem ao lucro que a oficina deixou de obter durante o período coberto pela apólice.
Suponha faturamento de R$ 960.000,00 nos 12 meses anteriores. A média mensal seria de R$ 80.000,00 e, considerando 25 dias úteis, a média diária seria de R$ 3.200,00. Em 45 dias de paralisação, a receita bruta estimada seria de R$ 144.000,00.
Se os custos variáveis representavam 50% da receita, o lucro bruto cessante aproximado seria de R$ 72.000,00. O valor final depende da cobertura contratada, do período máximo, da franquia e dos documentos contábeis.
Guarde notas fiscais emitidas antes e depois do incêndio, extratos bancários, fluxo de caixa, contratos cancelados e ordens de serviço interrompidas. Registre também tentativas de alugar outro imóvel, terceirizar serviços ou atender parcialmente os clientes. A seguradora pode discutir se você tentou reduzir a perda.
Quando procurar advogado e ajuizar a ação
Procure um advogado especializado em seguros quando a negativa for padronizada, o prejuízo comprometer a continuidade da oficina, houver lucros cessantes ou a seguradora oferecer valor muito abaixo do dano comprovado. A análise deve incluir a apólice completa, o relatório de vistoria, a negativa e os laudos.
Na ação, podem ser pedidos o pagamento dos danos materiais, lucros cessantes dentro do limite contratado, reembolso de despesas comprovadas, juros, correção monetária e os custos processuais cabíveis. O pedido de tutela de urgência também pode ser avaliado quando há prova consistente da cobertura e risco concreto de paralisação prolongada, mas não é automático.
Os documentos básicos são a apólice, a comunicação do sinistro, a negativa, os laudos, as fotos, o inventário, os orçamentos e os cálculos de paralisação. Processos podem durar de 1 a 3 anos, embora um acordo possa ocorrer antes da perícia.
O próximo passo é obter a negativa completa e o laudo do Corpo de Bombeiros, preservar os vestígios do incêndio e reunir a documentação da oficina. Com esse material, você consegue avaliar se a seguradora realmente demonstrou uma exclusão contratual ou apenas apresentou uma justificativa genérica.
Perguntas frequentes
A seguradora pode recusar o pagamento apenas por alegar "falta de manutenção"?
Não automaticamente. A companhia precisa provar qual falha específica causou o incêndio e demonstrar nexo causal com a cobertura excluída; uma alegação genérica sem laudo técnico costuma ser contestável.
Que laudos técnicos são mais relevantes para comprovar a origem do incêndio?
O laudo do Corpo de Bombeiros é crucial para indicar área e causa provável; laudos particulares de engenheiro eletricista ou perito em incêndios podem complementar e responder se houve relação direta com manutenção.
Quanto tempo tenho para reunir provas e contestar a negativa da seguradora?
Organize a contestação administrativa nas primeiras 60–90 dias para reunir laudos, fotos e orçamentos, mas não use esse prazo como limite legal: ações judiciais normalmente prescrevem em cinco anos, dependendo do caso.
Quando vale a pena contratar advogado ou perito particular?
Considere perito particular se o prejuízo for elevado (ex.: acima de R$ 50.000) ou se a seguradora apresentar conclusão genérica; advogado especializado é indicado quando a negativa é padronizada, o valor é significativo ou há lucros cessantes envolvidos.