A seguradora negou ou atrasou a indenização e você quer entender o que a apólice e a lei preveem?
Falar com Dr. Sérgio no WhatsAppA seguradora deve pagar o guincho e a perda de uso do carro alugado?
Pode dever, sim, desde que a apólice cubra danos materiais causados a terceiros e não exclua expressamente veículos alugados. A resposta depende do contrato do seguro, do contrato de locação e das circunstâncias do acidente.
Imagine que João cause uma colisão com um carro alugado. A locadora paga R$ 600,00 pelo guincho e cobra R$ 2.400,00 pela indisponibilidade do veículo durante 20 dias, calculados à razão de R$ 120,00 por diária. Se João contratou cobertura de responsabilidade civil para danos materiais a terceiros, esses valores podem integrar o prejuízo coberto.
Quando o seguro costuma cobrir esses valores
A cobertura tende a existir quando o veículo da locadora é considerado terceiro prejudicado, o condutor estava autorizado, o uso do automóvel era permitido e não há exclusão específica na apólice.
- Danos materiais a terceiros: o carro da locadora pertence a outra pessoa ou empresa, e o acidente foi causado pelo segurado.
- Cobertura específica para veículo alugado: algumas apólices empresariais e de frota mencionam expressamente veículos locados, de substituição ou terceirizados.
Guincho e perda de uso podem fazer parte do dano material. A discussão principal é saber se a apólice cobre o veículo envolvido e se a cobrança da locadora foi comprovada e proporcional.
Motivos de negativa que precisam ser comprovados
A seguradora pode invocar uma exclusão contratual, mas não basta apresentar uma justificativa genérica. O motivo deve estar relacionado aos fatos e à redação da apólice.
- Motorista não autorizado: o contrato permitia apenas um condutor, mas outra pessoa dirigia o carro.
- Álcool ou drogas: há prova de que o motorista estava sob efeito de álcool ou entorpecentes.
- Uso proibido: o veículo alugado para uso pessoal foi utilizado em transporte remunerado de passageiros, frete ou corrida.
- Exclusão de veículo locado: a apólice afirma que danos a carros alugados não estão cobertos, salvo contratação adicional.
Se a seguradora alegar, por exemplo, “uso incompatível com o contrato”, peça que indique a cláusula exata e os documentos que sustentam essa conclusão.
Quem é o terceiro na relação entre segurado e locadora?
Quando você aluga um carro, a locadora continua sendo proprietária do veículo. Se você causa o acidente, ela pode ser tratada como terceira prejudicada, enquanto você é o segurado responsável pelo evento.
Também pode ocorrer de o seu carro atingir um veículo alugado. Nesse caso, a locadora é claramente a proprietária do bem danificado, e a cobertura de responsabilidade civil do seu seguro pode ser acionada.
O fato de a locadora já oferecer um seguro próprio não elimina automaticamente a análise do seu seguro. É preciso verificar qual contrato cobre o dano, se houve pagamento por outra seguradora e quais valores foram efetivamente cobrados de você.
Quais documentos comprovam o guincho e a perda de uso?
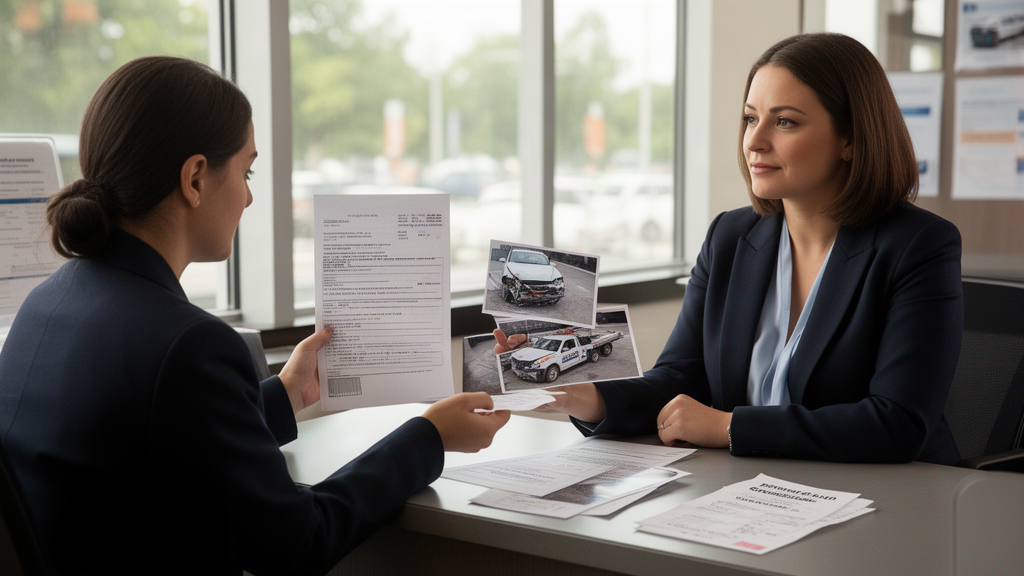
Organize os documentos em três grupos: acidente, locação e despesas. Sem essa sequência, a seguradora pode alegar que não há prova do dano ou do valor reclamado.
Documentos do acidente e da locação
- Boletim de ocorrência, quando houver acidente com danos relevantes ou terceiros.
- Contrato de locação, com identificação da locadora, do veículo, do período contratado e das responsabilidades do condutor.
- Fotos do local e dos danos, além de vídeos e informações de testemunhas, se existirem.
- Orçamento, laudo ou nota do conserto, indicando a data de entrada e saída do veículo da oficina.
- Comunicações com a locadora, inclusive e-mails e mensagens sobre a cobrança e a indisponibilidade do carro.
Documentos das despesas
- nota fiscal ou recibo do guincho, com data, local, identificação do prestador e valor;
- comprovante de pagamento por PIX, TED, boleto ou cartão;
- fatura da locadora discriminando a perda de uso;
- quantidade de dias cobrados e valor da diária;
- período de indisponibilidade, como 5 a 20 de junho;
- documento que explique a base do cálculo e eventuais descontos.
Se a locadora cobrou R$ 1.500,00 por dez dias, a fatura deve mostrar a diária de R$ 150,00, o período e a razão pela qual o carro permaneceu parado.
Cláusulas da apólice que merecem atenção
- definição de terceiro;
- cobertura de danos materiais e responsabilidade civil;
- regras para condutor autorizado e idade mínima;
- exclusões para veículos locados, uso profissional e transporte remunerado;
- limite de indenização por evento e eventual franquia aplicável.
Não analise apenas a página de resumo. Leia as condições gerais, as condições particulares e os anexos entregues na contratação.
Como pedir o reembolso à seguradora
Faça o pedido por escrito, com protocolo. Um texto objetivo pode ser adaptado ao seu caso:
“Solicito a análise e o reembolso das despesas de guincho e perda de uso relativas ao sinistro ocorrido em [data], conforme documentos anexos. O veículo pertence à empresa [nome da locadora], terceira prejudicada. O pedido se baseia na cobertura de danos materiais a terceiros prevista na cláusula [número ou trecho da apólice]. Requeiro o pagamento dos valores comprovados e resposta formal sobre cada item.”
Se já houve negativa, peça que a seguradora informe a cláusula exata usada para recusar o pagamento e os fatos concretos que justificariam a exclusão. Guarde o protocolo, a resposta e os anexos enviados.
Como calcular a perda de uso cobrada pela locadora
O cálculo mais comum é:
valor da diária x número de dias de indisponibilidade.
Com diária de R$ 150,00 e dez dias de paralisação, a cobrança chega a R$ 1.500,00. Esse valor não é automaticamente devido em qualquer situação. É preciso verificar se o período correspondeu ao tempo razoável de reparo e se a locadora tomou medidas para reduzir o prejuízo.
Quando a cobrança pode ser questionada
- o carro ficou parado por prazo muito maior que o necessário;
- a oficina aguardou peças ou autorização sem justificativa documentada;
- havia veículo semelhante disponível, mas a locadora não o ofereceu;
- a cobrança inclui dias posteriores ao conserto ou à indenização do veículo.
Exemplo: se o reparo durou dez dias, mas a locadora ofereceu outro carro a partir do quarto dia, pode haver discussão para limitar a perda de uso a três dias, ou R$ 450,00 na diária de R$ 150,00.
Peça à locadora a ordem de serviço, a nota do conserto, as datas de entrada e saída e a memória de cálculo. Esses documentos ajudam tanto na negociação da dívida quanto no pedido contra a seguradora.
Quais são os prazos para reclamar?
Avise a seguradora assim que ocorrer o acidente. Muitas apólices exigem comunicação imediata ou em prazo específico. Deixar o aviso para vários dias depois pode criar uma discussão desnecessária sobre a apuração do sinistro.
Para despesas já pagas, formalize o pedido o quanto antes, de preferência em até 180 dias contados do sinistro ou do desembolso. Confira também as condições gerais, porque o contrato pode trazer regras próprias para aviso e reembolso.
Depois de receber a documentação completa, a seguradora deve informar se falta algum documento e analisar o pedido dentro dos procedimentos regulatórios aplicáveis. Na prática, respostas em 15 a 30 dias úteis são frequentemente usadas como referência em reclamações e disputas, mas o prazo concreto pode depender do produto e da regulamentação aplicável.
Se a seguradora solicitar documento complementar, registre a data do pedido e a data da entrega. Não envie arquivos sem guardar comprovante.
Prescrição e reclamações administrativas
Em regra, ações judiciais contra seguradora seguem prazo prescricional de 3 anos, contado conforme a natureza da pretensão e o marco aplicável ao caso, como o sinistro ou a negativa. A definição da data correta exige análise dos documentos.
Você também pode registrar reclamação na SUSEP e no Procon, anexando a apólice, o protocolo, a negativa e os comprovantes da cobrança. Esses órgãos não substituem uma ação judicial, mas podem ajudar na tentativa de acordo e documentar a tentativa de solução.
O que fazer depois da negativa
1. Refaça o pedido com base na apólice
Descreva a data, o local e a dinâmica do acidente. Depois, indique por que o condutor estava autorizado, qual cobertura foi contratada e por que a exclusão apresentada não se aplica.
2. Separe o valor incontroverso do valor discutido
Se a locadora cobra R$ 2.400,00, mas você reconhece apenas R$ 1.200,00, registre essa divergência por escrito. Se precisar pagar para evitar medidas de cobrança, peça recibo detalhado e informe que o pagamento não representa concordância com valores excessivos.
3. Peça a negativa formal
A resposta deve indicar a cláusula contratual e os fatos usados para negar. Sem essa informação, fica mais difícil avaliar se houve aplicação válida da exclusão ou interpretação abusiva do contrato.
4. Avalie a cobrança judicial
Se a seguradora mantiver a recusa, a ação pode pedir o reembolso do guincho e da perda de uso pagos à locadora, correção monetária desde os desembolsos, juros e, quando houver fundamento específico, indenização por dano moral.
A contratação de advogado especializado em negativa de cobertura securitária é especialmente útil quando a apólice é empresarial, envolve mais de um seguro ou apresenta exclusões pouco claras. Leve a apólice completa, a negativa, o contrato de locação e todos os comprovantes de pagamento para uma análise concreta do caso.
Perguntas frequentes
A seguradora pode recusar reembolso apenas por eu ter alugado o carro?
Não necessariamente. A recusa só é válida se a apólice tiver exclusão expressa para veículos locados ou outra cláusula aplicável ao caso. É preciso verificar a redação da apólice e se o condutor e o uso estavam autorizados.
O que devo pedir à locadora para provar a perda de uso?
Peça fatura detalhada discriminando diária, período de indisponibilidade, nota de entrada/saída da oficina e memória de cálculo. Essas provas demonstram a razoabilidade do tempo e do valor cobrados.
Quanto tempo tenho para reclamar o reembolso à seguradora?
Notifique a seguradora o quanto antes; para despesas já pagas recomenda-se formalizar em até 180 dias do sinistro ou do desembolso. A ação judicial costuma prescrever em 3 anos, mas a data precisa depende do caso.
Se a seguradora negar, qual o próximo passo prático?
Solicite negativa por escrito com indicação da cláusula usada, reúna documentos e procure advogado especializado; também é possível registrar reclamação na SUSEP ou Procon enquanto decide a via judicial.