A seguradora negou ou atrasou a indenização e você quer entender o que a apólice e a lei preveem?
Falar com Dr. Sérgio no WhatsAppComo provar que o incêndio na loja foi acidental
Se a seguradora negou a indenização alegando que o incêndio foi provocado pelo sócio, você precisa contestar essa conclusão com provas técnicas, documentos e depoimentos. Não basta dizer que o fogo foi acidental: é preciso demonstrar a provável origem das chamas e mostrar que não houve comportamento compatível com fraude.
Comece pelo boletim de ocorrência (BO) e pelo aviso formal de sinistro. No BO, registre o horário aproximado, quem estava na loja, quando a fumaça foi percebida, quais providências foram tomadas e quais áreas foram atingidas. Depois, comunique o sinistro à seguradora por escrito e guarde o protocolo, o e-mail de confirmação ou o número do atendimento.
O rascunho da comunicação deve ser objetivo. Evite afirmar uma causa que ainda não foi investigada, como “o incêndio ocorreu por curto-circuito”. Informe os fatos observados e deixe a conclusão técnica para a perícia.
Quais perícias ajudam a afastar a alegação de incêndio provocado?
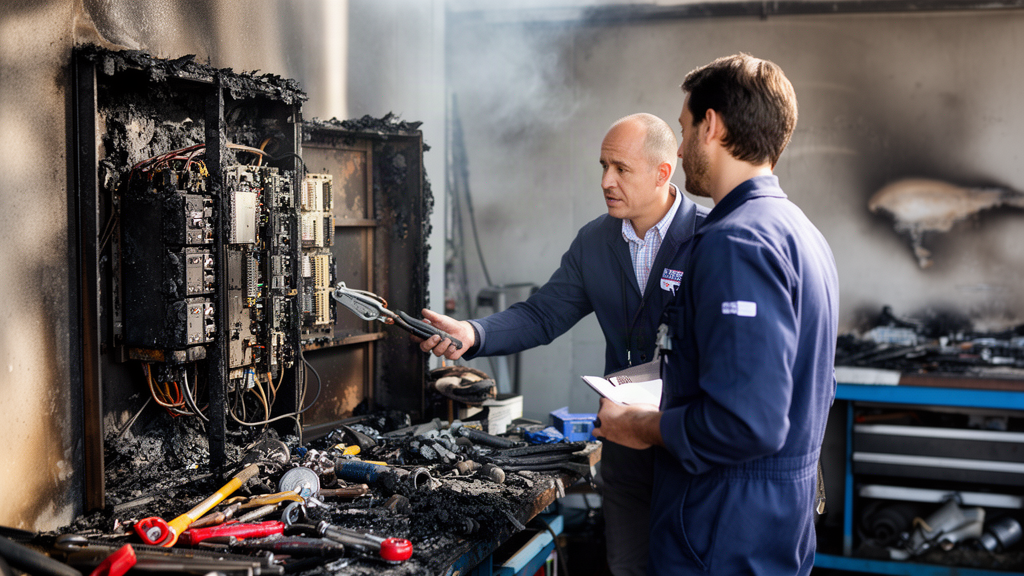
Uma perícia independente pode identificar se o fogo começou no quadro elétrico, em uma câmara fria, em uma tomada, em uma máquina ou em outra área. O profissional deve preservar os vestígios, fotografar o local e explicar a metodologia usada.
Perícia de causa e origem
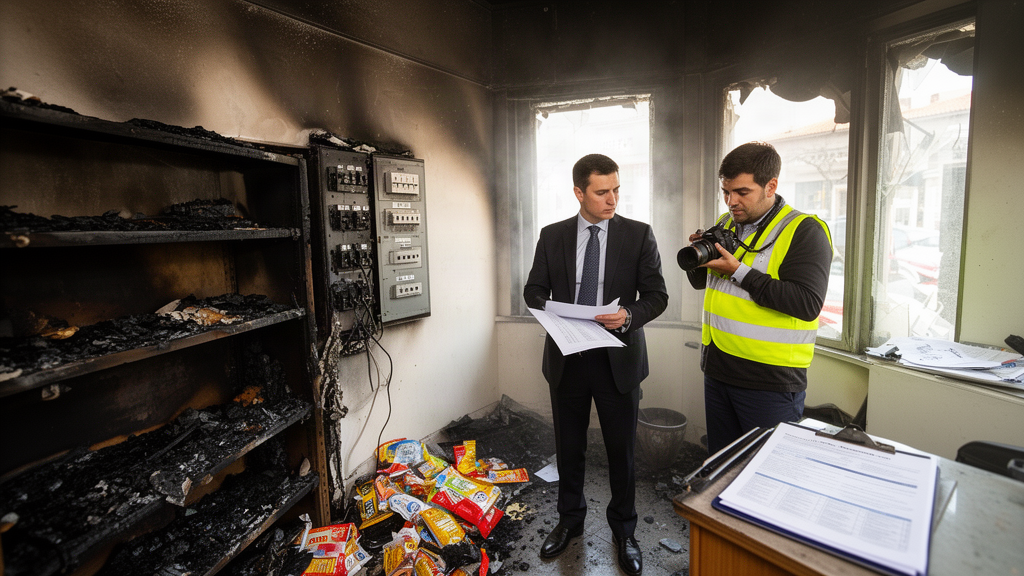
O laudo deve indicar o ponto provável de ignição, o caminho de propagação das chamas e os materiais envolvidos. Em uma loja, por exemplo, papelão, embalagens plásticas, produtos de limpeza e estoque de mercadorias podem explicar a velocidade da propagação sem que exista incêndio criminoso.
- Local provável do início do fogo, como a parte superior do quadro de distribuição ou o motor da câmara fria;
- Marcas de propagação para cima, para os lados ou em direção ao vento;
- Compatibilidade dos materiais queimados com a atividade normal da loja;
- Indicação clara das limitações da investigação, especialmente quando a estrutura foi destruída pelos bombeiros ou pelo colapso do imóvel.
Perícia elétrica
Quando a hipótese envolve sobrecarga, mau contato ou falha de componente, um engenheiro eletricista deve examinar cabos, disjuntores, tomadas e equipamentos remanescentes. Fotos anteriores, projetos, ordens de serviço e registros de manutenção ajudam a comparar o estado da instalação antes do incêndio com os danos encontrados depois.
O laudo pode avaliar se existem sinais compatíveis com arco elétrico, isolamento danificado ou falha concentrada em determinado ponto. Um resultado técnico não prova, sozinho, que não houve dolo, mas pode enfraquecer a versão da seguradora quando a origem acidental for mais compatível com os vestígios.
Exame de resíduos inflamáveis
Se a seguradora suspeita de gasolina, álcool, solvente ou outro acelerante, solicite coleta de amostras em piso, madeira, tecidos e restos de equipamentos. O laboratório deve informar o método utilizado e os limites de detecção.
A ausência de resíduos em pontos relevantes pode contrariar a hipótese de incêndio provocado. O resultado precisa ser interpretado com cautela: a queima, a água usada no combate e a remoção de materiais podem reduzir ou eliminar vestígios.
Verificação do sistema de prevenção
Também pode ser útil examinar extintores, alarmes, hidrantes, sprinklers, detectores de fumaça, saídas de emergência e sinalização. Guarde certificados de recarga, contratos de manutenção e documentos emitidos conforme as exigências do Corpo de Bombeiros da cidade ou do estado.
Esses documentos mostram como o imóvel era mantido antes do sinistro. Eles não eliminam automaticamente a alegação de dolo, mas ajudam a demonstrar que a empresa adotava cuidados regulares, em vez de abandonar deliberadamente a instalação ao risco.
Que documentos ajudam a mostrar que não houve fraude?
Organize a cronologia dos dias anteriores ao incêndio. Câmeras de segurança, registros de ponto, controles de acesso, entregas, mensagens de fechamento e checklists podem revelar que a rotina permaneceu normal.
- Imagens do dia do incêndio e da véspera;
- Registro de entrada e saída de funcionários, fornecedores e transportadoras;
- Escalas de trabalho e controle de ponto;
- Mensagens sobre fechamento da loja, caixa e alarmes;
- Notas fiscais de mercadorias existentes no estoque;
- Contratos e notas de manutenção elétrica, refrigeração e prevenção contra incêndio;
- Apólice completa, condições gerais, certificados e comunicações com a seguradora.
Imagine que a seguradora alegue retirada de mercadorias antes do fogo. Notas fiscais, registros de entrega e imagens do estoque podem mostrar que os produtos continuavam no local ou que a movimentação correspondia a uma entrega comum.
Faça também uma cópia imediata das imagens. Muitos sistemas sobrescrevem os arquivos depois de alguns dias, e a perda desse material pode ser irreversível.
Como usar testemunhas sem enfraquecer o caso
Escolha pessoas que possam relatar fatos concretos, não opiniões sobre a personalidade do sócio. Um funcionário responsável pelo fechamento pode explicar o horário em que desligou equipamentos; um vizinho pode informar quando ouviu estalos, viu fumaça ou percebeu movimentação no imóvel.
- Funcionários que abriram ou fecharam a loja;
- Vizinhos que estavam no local quando perceberam fumaça ou chamas;
- Clientes, entregadores e seguranças que conheciam a rotina do estabelecimento;
- Prestadores que fizeram manutenção pouco antes do incêndio.
Colha declarações com nome completo, RG, CPF, endereço, telefone, relação com a loja, data e assinatura. O relato deve registrar horários aproximados e fatos observados diretamente.
Perguntas úteis incluem: onde a pessoa estava, quando soube do fogo, se ouviu estalos ou sentiu cheiro de queimado, quem chamou os bombeiros e se houve movimentação incomum antes do incêndio. Evite induzir respostas.
Áudio ou vídeo pode preservar a memória dos primeiros dias, mas não substitui o depoimento formal em juízo. Tenha cuidado com testemunhas que tenham conflito evidente, como ex-funcionário em disputa trabalhista, sócio afastado ou concorrente direto.
Quais atitudes podem destruir provas?
Não faça limpeza pesada, reforma ou descarte de equipamentos queimados antes das perícias. Fotografe e filme o local de vários ângulos, incluindo quadro elétrico, tomadas, estoque, portas, janelas e áreas que não foram atingidas.
Acione rapidamente o perito independente e preserve amostras quando isso for tecnicamente possível. Vestígios podem desaparecer com a chuva, a remoção de entulho, a ação da água e a circulação de pessoas.
Também evite especulações em e-mails, WhatsApp e conversas com vistoriadores. Frases como “eu devia ter trocado a fiação” ou “acho que deixei o equipamento ligado” podem ser retiradas do contexto e usadas contra você. Responda com fatos que possa confirmar.
Quando procurar advogado para contestar a negativa?
Procure um advogado especializado em direito securitário assim que receber a negativa por escrito. A análise deve comparar a apólice, as condições gerais, as cláusulas de exclusão, as obrigações do segurado e a justificativa apresentada pela seguradora.
Entregue uma pasta com a apólice completa, a carta de negativa, o BO, os laudos do Corpo de Bombeiros e da seguradora, fotos, vídeos, documentos de manutenção, notas fiscais e declarações de testemunhas.
O prazo para ajuizar a ação depende do tipo de seguro e da situação concreta. Por isso, não trate o prazo como questão secundária: a contagem precisa ser conferida individualmente com base na apólice, na comunicação do sinistro e na legislação aplicável.
O advogado pode organizar os documentos em ordem cronológica e formular quesitos para eventual perícia judicial. O laudo particular não substitui a perícia determinada pelo juiz, mas permite apontar falhas no exame da seguradora e discutir tecnicamente a origem do incêndio.
Quanto custa uma perícia independente?
Os valores variam conforme a cidade, o tamanho do imóvel, a complexidade do incêndio e a necessidade de exames laboratoriais. Os parâmetros indicados no rascunho são:
- Laudo de causa e origem: entre R$ 4.000 e R$ 12.000, com prazo comum de 7 a 30 dias;
- Análise laboratorial de resíduos: entre R$ 1.500 e R$ 6.000, em prazo de 7 a 20 dias;
- Perícia elétrica e de manutenção: entre R$ 1.500 e R$ 5.000, com laudo em 5 a 15 dias.
Converse com o advogado sobre a possibilidade de pedir o reembolso dessas despesas no processo, quando forem necessárias para comprovar o direito à indenização.
Como entregar o material à seguradora ou ao juiz?
Monte um dossiê com índice e datas. Separe a comunicação do sinistro, os laudos, as fotografias, os vídeos, os depoimentos, os registros administrativos e a apólice.
Responda cada alegação da seguradora com a prova correspondente. Se ela afirmar que houve uso de acelerante, apresente o exame laboratorial; se apontar retirada de estoque, apresente imagens, notas fiscais e registros de acesso.
Envie pedido escrito de reanálise, com protocolo, e solicite resposta em 15 dias. Se a negativa permanecer, leve ao advogado o conjunto completo antes de qualquer reforma ou descarte de materiais no imóvel.
Perguntas frequentes
Quais provas técnicas são mais decisivas contra a alegação de dolo?
Laudos de causa e origem e perícias elétricas bem fundamentadas costumam ser mais relevantes, pois apontam ponto provável de ignição e sinais de falha acidental. Exames laboratoriais de resíduos também esclarecem a presença ou ausência de acelerantes.
O laudo particular substitui a perícia da seguradora ou do juiz?
Não substitui, mas é peça importante para contrapor a versão da seguradora e gerar quesitos para perícia judicial. Um bom laudo particular pode demonstrar falhas na vistoria da seguradora e orientar o advogado na ação.
Quanto tempo devo guardar imagens de câmeras após o incêndio?
Faça cópia imediata das imagens assim que possível, pois muitos sistemas sobrescrevem arquivos em dias. Idealmente mantenha cópias seguras até o encerramento do processo administrativo ou judicial.
A contratação de perícia particular pode ser reembolsada pela seguradora?
Se a perícia for necessária para comprovar o direito à indenização, o advogado pode pedir o reembolso dessas despesas no processo. A concessão depende da decisão judicial ou de acordo administrativo com a seguradora.