A seguradora negou ou atrasou a indenização e você quer entender o que a apólice e a lei preveem?
Falar com Dr. Sérgio no WhatsAppA negativa por “risco extraordinário” pode ser contestada?
Sim. A indenização por alagamento de comércio negada pode ser discutida quando a seguradora usa a expressão “risco extraordinário” sem explicar qual fato concreto ficou fora da cobertura. O problema costuma aparecer quando a apólice cobre alagamento, enchente ou eventos da natureza, mas a exclusão foi redigida de forma genérica ou ambígua.
Não basta a carta da seguradora dizer que o evento foi extraordinário. Ela deve indicar a cláusula aplicada, explicar a origem da água e demonstrar por que o episódio não corresponde ao risco contratado.
O que verificar na apólice antes de contestar a negativa
Peça a apólice completa. O certificado ou o resumo entregue na contratação pode não conter as condições gerais, os limites e as exclusões que serão usados na análise do sinistro.
- Definições de “risco extraordinário”, “enchente”, “alagamento”, “inundação” e “transbordamento de rios ou canais”.
- Cobertura básica e coberturas adicionais para eventos da natureza.
- Exclusões aplicáveis a chuva, enxurrada, retorno de esgoto, falha de drenagem e transbordamento.
- Franquia, limite máximo de indenização e obrigações do segurado após o sinistro.
Imagine que uma loja em Campinas sofreu entrada de água após três horas de chuva intensa. Se a apólice menciona alagamento, mas a negativa apenas afirma que houve “evento extraordinário”, sem esclarecer a diferença entre alagamento e inundação, há espaço para questionamento.
O Código de Defesa do Consumidor determina que cláusulas contratuais sejam interpretadas de maneira mais favorável ao consumidor quando houver dúvida. Também exige informação clara sobre as limitações do serviço. Uma exclusão que praticamente elimina a cobertura anunciada pode ser considerada abusiva, dependendo do caso.
A análise muda quando a apólice descreve com precisão o evento excluído e comprova que ele ocorreu. Por isso, não é suficiente discutir a palavra usada na negativa: é preciso confrontar o texto contratual com a origem e a dinâmica da água.
Quais provas demonstram que o alagamento estava coberto
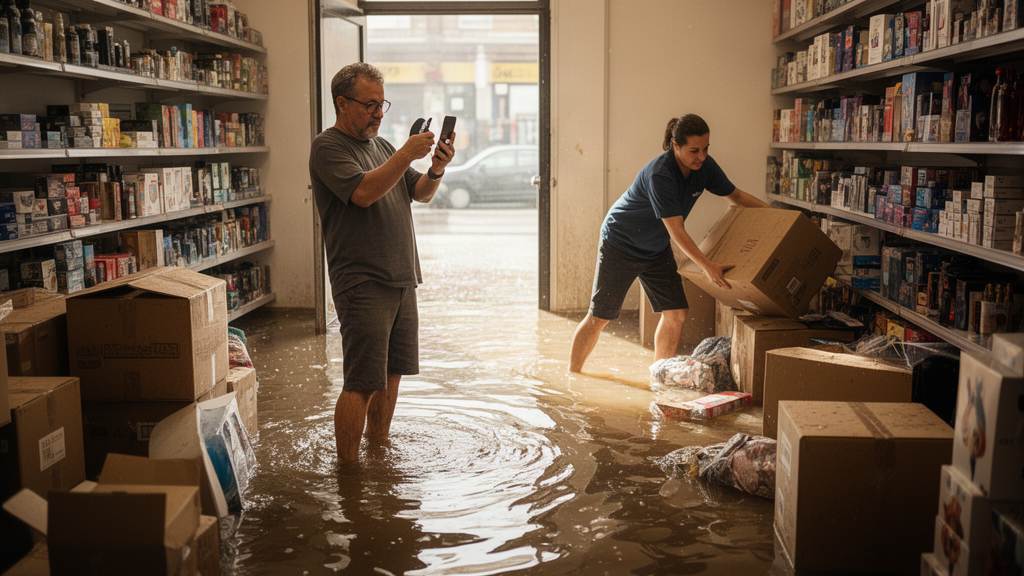
Fotografe e preserve o local antes de retirar mercadorias ou iniciar a limpeza, desde que isso não coloque pessoas em risco. Registre o nível da água, os pontos de entrada e os bens atingidos.
- Boletim meteorológico do dia, inclusive dados do INMET ou do Climatempo.
- Alertas da Defesa Civil sobre chuva forte, enxurrada ou alagamento na região.
- Fotos e vídeos com data e hora, mostrando a água no estabelecimento e os produtos danificados.
- Depoimentos de funcionários, vizinhos e clientes que presenciaram o fato.
- Notas fiscais de compras feitas antes do sinistro e registros de estoque.
- Chamados da prefeitura, Defesa Civil, concessionária de água ou serviço de emergência.
Guarde os arquivos originais. Não dependa apenas de imagens encaminhadas por aplicativos, porque a compressão pode apagar informações sobre data, hora e localização.
Comunique o sinistro dentro do prazo previsto na apólice. Se a seguradora já recusou o pagamento, solicite por escrito a negativa completa, o laudo de vistoria e a identificação exata da cláusula aplicada. Guarde protocolos, e-mails e mensagens.
Quais documentos contratuais podem fortalecer o pedido
Reúna a proposta de contratação, os questionários preenchidos, os endossos e o comprovante de pagamento do prêmio. Esses documentos ajudam a mostrar qual risco foi informado e aceito pela seguradora.
- Proposta com descrição do imóvel, atividade comercial e valor do estoque.
- Endossos que alteraram o capital segurado, a atividade ou as coberturas.
- Comprovantes de pagamento do seguro.
- Apólice completa e condições gerais.
- Protocolo do aviso de sinistro e documentos enviados na regulação.
- Negativa formal e laudo produzido pela seguradora.
Se a seguradora conhecia a localização do comércio, o tipo de atividade e o valor aproximado do estoque, esses elementos podem dificultar uma alegação posterior de que o risco era totalmente incompatível com o contrato. Isso não garante a indenização, mas ajuda a reconstruir o que foi efetivamente contratado.
Você pode pedir reavaliação por escrito, anexando as provas e solicitando resposta em 15 dias úteis. O prazo deve ser apresentado como prazo para manifestação, não como uma obrigação automática criada por você para a seguradora.
Quando uma perícia particular ajuda a contestar a seguradora
Se o laudo da seguradora apenas repete “risco extraordinário” sem explicar a origem da água, uma perícia particular pode esclarecer o fato técnico. O profissional deve ter experiência compatível com o problema: engenheiro civil, especialista em patologias de edificações, drenagem urbana ou eventos hidrológicos.
Um laudo útil deve informar:
- Horário aproximado do início da chuva e da entrada da água.
- Origem provável: chuva, escoamento superficial, retorno de esgoto ou transbordamento de galeria.
- Altura da água em pontos específicos, como 40 centímetros na área mais baixa do salão.
- Locais de entrada, como porta, ralo, muro lateral ou doca.
- Relação entre o evento e os danos em estoque, máquinas, móveis e instalações.
- Dados públicos que ajudem a avaliar se o episódio correspondeu a uma chuva intensa previsível na região.
Em cidades médias, o rascunho considera que um laudo simples costuma custar entre R$ 3.000 e R$ 8.000. Em galpões, estoques maiores ou casos com investigação mais complexa, o valor pode chegar a R$ 15.000 ou mais. Guarde contratos e recibos para avaliar eventual pedido de reembolso como despesa necessária à comprovação do prejuízo.
O laudo pode acompanhar o pedido de reavaliação, ser apresentado em processo judicial ou apontar falhas no trabalho da seguradora, como ausência de inspeção adequada, desconsideração de fotografias e conclusão sem fundamento técnico.
Como calcular o estoque perdido no alagamento
Monte um inventário com a quantidade existente antes do sinistro e o estado de cada item depois dele. Relatórios de ERP, planilhas, sistema de ponto de venda e notas fiscais ajudam a evitar uma estimativa baseada apenas na memória.
- Separe notas fiscais dos últimos 6 a 12 meses.
- Imprima o saldo do estoque na véspera ou em data próxima ao alagamento.
- Fotografe embalagens, etiquetas, lotes e produtos molhados.
- Separe bens totalmente destruídos daqueles que ainda podem ser reparados ou vendidos.
Para produtos perecíveis, o custo de aquisição costuma ser a referência mais objetiva. Duzentas unidades compradas por R$ 10,00 representam R$ 2.000,00 de custo, desde que estejam comprovadamente no estoque e tenham sido perdidas.
Para máquinas, móveis e equipamentos, obtenha orçamento de reparo. Se não houver conserto viável, peça documento técnico que explique a inutilização e reúna cotações de item equivalente. Não aplique depreciação ou preço de reposição sem registrar o critério usado.
Como demonstrar lucros cessantes pela paralisação
Lucros cessantes são os ganhos que o comércio deixou de obter durante a paralisação coberta pela apólice. O cálculo deve considerar a atividade real, a sazonalidade e os custos que deixaram de existir quando as vendas pararam.
- Média de faturamento dos 12 meses anteriores, ajustada para períodos sazonais.
- DRE, livros contábeis e relatórios de vendas.
- Extratos bancários e recebimentos de cartão.
- Registros da data de fechamento e da retomada das atividades.
Exemplo: vendas médias de R$ 50.000,00 por mês, com custos variáveis de 60%, equivalem a lucro bruto mensal de R$ 20.000,00. Se a loja ficou fechada por 10 dias em um mês de 30 dias, a projeção proporcional seria de aproximadamente R$ 6.667,00, antes dos limites e franquias previstos na apólice.
Confira se existe cobertura de lucros cessantes, qual é o capital segurado, o período máximo de indenização e se há franquia temporal, como início da cobertura somente após o terceiro dia de paralisação.
Registre as medidas tomadas para reduzir o prejuízo: atendimento temporário em outro endereço, vendas on-line, transferência de estoque ou redução do período de fechamento. A seguradora pode questionar a falta de mitigação dos danos.
Quais pedidos podem ser feitos contra a negativa
A contestação costuma combinar três linhas de argumentação: a cláusula é vaga, a exclusão não foi informada de modo claro ou o evento concreto corresponde à cobertura contratada.
O pedido pode incluir:
- Danos emergentes, como estoque, máquinas, móveis, limpeza e reformas.
- Lucros cessantes, se houver cobertura e prejuízo comprovado.
- Atualização monetária e juros legais, conforme o caso.
- Reembolso de despesas necessárias com perícia e preservação dos bens.
- Tutela de urgência quando houver risco de perda contínua, interdição ou agravamento do dano.
A prova deve ser organizada em uma linha do tempo. Exemplo:
- 10/01 – chuva forte e alagamento às 18h; água a 40 cm no salão.
- 11/01 – aviso à seguradora, protocolo nº X, com fotos e vídeos.
- 13/01 – vistoria no local.
- 25/01 – negativa por “risco extraordinário”.
- 28/01 – contratação de perícia particular.
- 10/02 – envio do laudo e pedido de reavaliação.
O que fazer nos primeiros dias após a negativa
Não descarte mercadorias, caixas ou equipamentos antes de fotografar e relacionar cada item. Se a remoção for urgente, registre o estado dos bens, guarde amostras quando possível e documente a limpeza com notas fiscais.
- Solicite a apólice completa e a negativa fundamentada.
- Preserve fotos, vídeos, relatórios de estoque e notas fiscais.
- Peça o laudo da seguradora e responda por escrito aos pontos incorretos.
- Calcule separadamente danos materiais e lucros cessantes.
- Consulte advogado com experiência em contratos de seguro antes de assinar acordo ou quitação.
Com a negativa, a apólice e a documentação do alagamento em mãos, a próxima medida é comparar a cláusula usada pela seguradora com a origem comprovada da água e com os limites efetivamente contratados. Essa conferência costuma definir se vale insistir na reavaliação administrativa, negociar ou ajuizar a cobrança.
Perguntas frequentes
Qual o prazo para comunicar o sinistro ao seguro?
O prazo varia conforme a apólice, mas normalmente é curto (24 a 72 horas ou conforme contrato). Verifique na apólice e comunique imediatamente por escrito, guardando protocolo.
A perícia particular é reembolsada pela seguradora?
Nem sempre; o reembolso depende do contrato e da decisão administrativa ou judicial. Guarde contratos e recibos: despesas necessárias para comprovar o sinistro podem ser pleiteadas em pedido administrativo ou ação.
Posso vender mercadorias molhadas antes de receber indenização?
Não é recomendável; descarte ou venda sem registro prejudica a prova do prejuízo. Se for necessário remover itens, fotografe, registre lote e guarde amostras e notas fiscais.
Como saber se a exclusão é abusiva?
Uma exclusão pode ser abusiva se não foi claramente informada na contratação ou se anula a cobertura anunciada. Compare o texto da apólice com a comunicação pré-contratual e, em caso de dúvida, a interpretação favorece o consumidor.