A seguradora negou ou atrasou a indenização e você quer entender o que a apólice e a lei preveem?
Falar com Dr. Sérgio no WhatsAppAlagamento na garagem: como contestar a negativa de cobertura
Uma negativa por “risco não coberto” pode ser contestada quando a apólice inclui alagamento, enchente, danos por água ou cobertura semelhante, e as provas mostram que o evento corresponde ao contrato. O primeiro passo é identificar a origem da água, o bem atingido e a cláusula usada pela seguradora para recusar o pagamento.
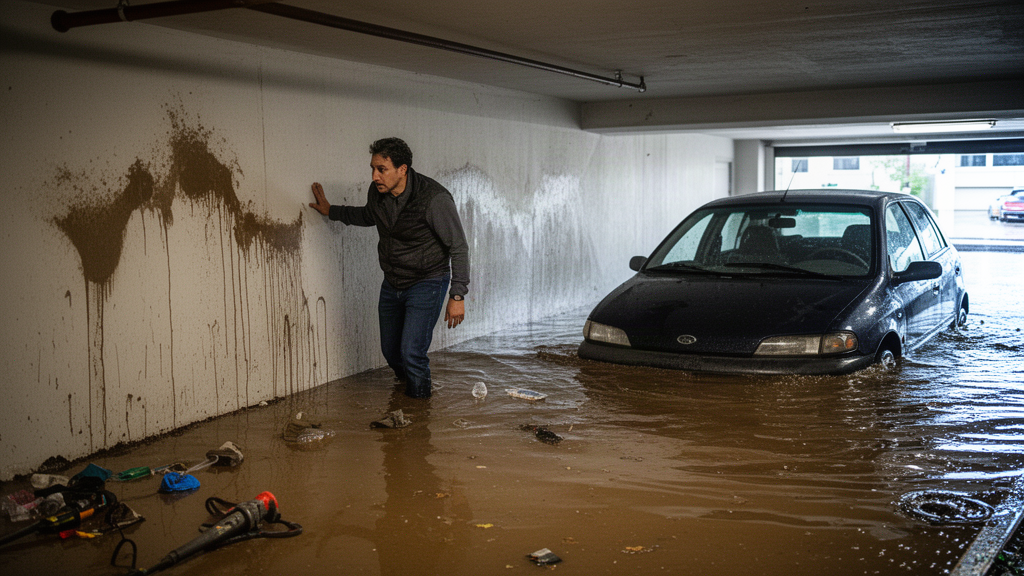
Não descarte documentos nem faça reparos sem registrar o estado do local. Fotografe e filme a garagem, os veículos e as marcas deixadas pela água; comunique o sinistro por escrito; peça a apólice completa e solicite a reanálise da negativa com protocolo.
Também verifique quem contratou o seguro. A garagem pode estar coberta pelo seguro residencial do proprietário, pela apólice do condomínio ou pelo seguro do veículo. Se a vaga é área comum, por exemplo, o condomínio costuma ser o segurado; se o dano está no carro, a cobertura pode depender do seguro auto.
O que conferir na apólice antes de discutir a negativa
A cobertura contratada inclui qual tipo de água?
Procure expressões como alagamento, inundação, enchente, enxurrada e danos por água. Leia também as definições e exclusões. Uma apólice pode cobrir água de chuva que entra pela rampa, mas excluir retorno de esgoto ou infiltração lenta.
Copie a redação da cobertura e da exclusão citadas na carta de negativa. A seguradora não deve apenas afirmar que o evento está excluído; precisa indicar a cláusula aplicável e explicar por que os fatos se encaixam nela.
Quem é o segurado e quais bens estão protegidos?
- Seguro residencial: pode abranger a unidade, a garagem e bens do proprietário, conforme a contratação.
- Seguro condominial: normalmente protege áreas comuns, como subsolo, bombas, portões e estrutura. A cobertura de veículos particulares depende da apólice.
- Seguro auto: protege o veículo segundo as coberturas contratadas, sem substituir o seguro do imóvel ou do condomínio.
Confira o nome do segurado, o endereço do risco, a descrição da vaga e eventuais exclusões para áreas subterrâneas. Um erro comum é cobrar do seguro condominial um prejuízo que só foi contratado no seguro do carro.
Franquia e limite de indenização
Anote a franquia, o limite máximo de indenização e os sub-limites para veículos, bens de terceiros ou áreas comuns. Se o prejuízo foi de R$ 25.000, a franquia é de R$ 2.000 e o limite da cobertura é de R$ 30.000, o valor estimado, em regra, seria de R$ 23.000.
Exclusões e comunicação do sinistro
São frequentes as exclusões de infiltração gradual, umidade, mofo, condensação, desgaste, falta de manutenção e vício de construção. Esses termos não podem ser aplicados automaticamente a uma chuva intensa de poucas horas, ao rompimento repentino de uma tubulação ou à falha súbita de uma bomba.
Confira o prazo da apólice para comunicar o sinistro e entregar documentos. Se a seguradora alegar atraso, demonstre quando você soube do dano, quando comunicou o fato e que a demora não aumentou o prejuízo.
Quais provas demonstram a origem do alagamento
Fotos da água ajudam, mas não respondem sozinhas à pergunta central: de onde ela veio? A seguradora pode sustentar que o dano decorreu de infiltração antiga, falha de impermeabilização ou falta de manutenção. Por isso, a prova da causa costuma definir a discussão.
Laudo técnico
Um engenheiro civil, sanitarista ou profissional especializado em instalações pode vistoriar ralos, bombas, tubulações, impermeabilização e acessos da garagem. O laudo deve informar a origem da água, a data provável do evento, se o problema foi súbito e quais bens foram afetados.
O custo informado no rascunho varia entre R$ 1.500 e R$ 8.000, com prazo de entrega de 7 a 30 dias, conforme a cidade e a complexidade. Peça documento assinado, com ART ou equivalente, quando aplicável.
Registros do evento
- Fotos durante o alagamento, mostrando o nível da água e os veículos atingidos.
- Vídeos com identificação do local, data e horário aproximado.
- Imagens posteriores, com marcas nas paredes, lama, resíduos e danos nos bens.
- Boletim de ocorrência, quando houver necessidade de registrar o fato.
- Registros da Defesa Civil e comunicados municipais sobre enchente ou situação de emergência.
- Relatórios meteorológicos do INMET ou de instituto estadual.
Guarde os arquivos originais e organize-os por data. Não edite as imagens originais; se precisar inserir explicações, faça isso em uma cópia.
Manutenção e testemunhas
Para responder à alegação de negligência, reúna notas fiscais de limpeza de ralos, manutenção de bombas, impermeabilização e inspeções. Atas de assembleia sobre obras de drenagem também ajudam a mostrar quais providências foram tomadas.
Síndico, porteiro, funcionários e vizinhos podem relatar o horário, o nível da água, o funcionamento das bombas e a existência de outros alagamentos. Uma declaração escrita deve identificar a pessoa, descrever o que ela presenciou e informar data e local. Em eventual processo, essas pessoas poderão ser ouvidas como testemunhas.
Como pedir a reanálise da negativa
Faça um pedido curto, com os fatos e os documentos numerados. Inclua:
- Nome, CPF ou CNPJ, endereço e contatos.
- Número da apólice, seguradora e ramo do seguro.
- Data, horário aproximado e descrição do alagamento.
- Trecho exato da carta de negativa.
- Cláusula que prevê a cobertura e explicação sobre sua aplicação ao caso.
- Relação das provas anexadas.
- Valor pedido, com indicação da franquia e dos gastos já pagos.
Se o prejuízo foi de R$ 18.000 no veículo, por exemplo, anexe orçamentos ou notas fiscais que discriminem mecânica, elétrica e higienização. Um pedido de “pagamento integral” sem cálculo facilita uma resposta genérica.
Protocole pelo canal que gere comprovante. Se a resposta continuar negativa, registre reclamação no SAC e na Ouvidoria. Também é possível procurar o Procon e registrar a reclamação na SUSEP. Esses canais não substituem a análise judicial, mas documentam a tentativa de solução.
Quando a ação judicial pode ser necessária
A medida pode envolver cobrança ou indenização do valor previsto no seguro. Conforme o caso, também pode haver pedido de obrigação de fazer, como custeio de reparo estrutural, além do reembolso de despesas emergenciais.
Se a estrutura estiver comprometida ou houver risco de novo dano, o advogado pode avaliar um pedido de tutela de urgência. A concessão depende da prova do risco, da urgência e da probabilidade do direito.
Na ação, o juiz pode determinar perícia no local. O laudo particular não substitui a perícia judicial, mas ajuda a delimitar os pontos técnicos e a formular perguntas ao perito.
Podem ser discutidos o valor da indenização, o reembolso de limpeza e reparos, juros, correção monetária e, em situações específicas, danos morais. A existência de dano moral não é automática pela simples negativa; depende das circunstâncias concretas da recusa e dos efeitos causados.
O prazo para cobrar judicialmente depende da natureza do seguro e da situação do segurado. A contagem pode sofrer discussão a partir da ciência da negativa. Por isso, leve a apólice e a carta de recusa a um advogado antes de deixar o caso parado.
Dois exemplos de negativa por alagamento
Retorno de esgoto na vaga privativa
Lucas teve o carro danificado após retorno de esgoto no subsolo. O prejuízo foi de R$ 18.000. A seguradora afirmou que retorno de esgoto não seria alagamento.
Ele reuniu laudo hidráulico, fotos do veículo, boletim de ocorrência, notas fiscais e a cláusula que tratava de danos por água. O ponto da reanálise não era apenas provar que havia água, mas demonstrar a origem do evento e comparar essa origem com a cobertura e as exclusões da apólice.
Enchente externa no subsolo do condomínio
Em outro caso, a água entrou pela rampa durante uma enchente que atingiu o bairro. O condomínio apresentou registros da Defesa Civil, relatório meteorológico, laudo sobre a origem externa da água e comprovantes recentes de manutenção das bombas e dos ralos.
Esses documentos ajudam a separar uma enchente excepcional de um problema contínuo de manutenção. A conclusão, porém, depende do texto da apólice e da prova técnica produzida.
Checklist antes de protocolar a reanálise
- Apólice completa e condições gerais.
- Carta de negativa.
- Cláusulas de cobertura e exclusão destacadas.
- Laudo técnico, quando necessário.
- Fotos e vídeos originais em ordem cronológica.
- Boletim de ocorrência e registros da Defesa Civil.
- Orçamentos, notas fiscais e comprovantes de gastos emergenciais.
- Documentos de manutenção de bombas, ralos e impermeabilização.
- Declarações de síndico, porteiro e vizinhos.
- Protocolos de comunicação e pedido com valor discriminado.
Se a seguradora manteve a negativa, não envie apenas novas fotos. Separe a apólice, a carta de recusa, o laudo, os comprovantes de gasto e os protocolos; depois, peça uma análise jurídica específica sobre cobertura, exclusão, prazo e valor da indenização.


