A seguradora negou ou atrasou a indenização e você quer entender o que a apólice e a lei preveem?
Falar com Dr. Sérgio no WhatsAppComo provar que a colisão causou o dano ao motor
Se a seguradora negou o reembolso do conserto alegando falta de manutenção, a discussão principal será técnica: o motor quebrou por causa da colisão ou já apresentava desgaste anterior? Para responder, você precisa registrar a sequência dos fatos e preservar o veículo antes do reparo.
Considere o caso de João. Após uma colisão frontal, seu SUV apagou no cruzamento e começou a vazar água e óleo. A oficina cobrou R$ 18.000,00 pelo reparo do motor, mas a seguradora recusou o pagamento sob a justificativa de “dano por má manutenção”.
As provas mais relevantes seriam:
- o dano apareceu imediatamente depois do acidente;
- há compatibilidade mecânica entre o impacto e a quebra;
- não existia histórico de defeito ou abandono da manutenção.
Logo após a batida, fotografe o local, a posição dos veículos, o painel, as luzes de alerta, o marcador de temperatura e os vazamentos. Grave vídeos e preserve os arquivos originais, que podem manter informações de data e horário.
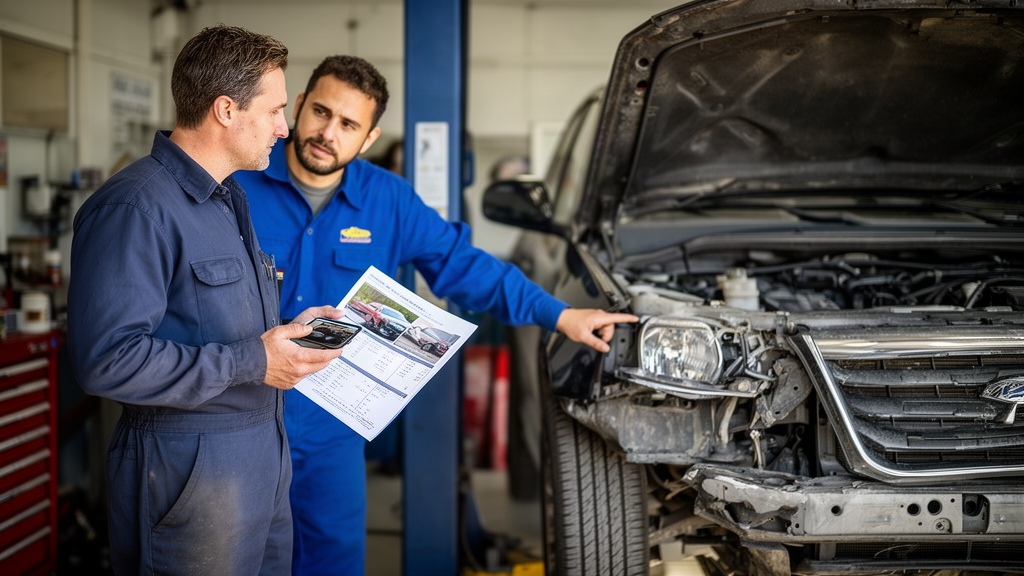
Evite continuar dirigindo. Leve o veículo a uma oficina independente e peça um relatório antes de qualquer desmontagem profunda. O documento deve indicar quais peças foram danificadas e como a colisão pode ter provocado a falha.
Um relatório útil não diz apenas “motor fundido”. Ele pode registrar, por exemplo, que o impacto rompeu o radiador e as mangueiras, causou perda rápida do líquido de arrefecimento e provocou aquecimento intenso, com empeno do cabeçote.
Se a seguradora fez uma vistoria dias depois, compare as datas e as condições encontradas. Um veículo que ficou parado, foi lavado, desmontado ou exposto à chuva já não está exatamente como estava no momento do acidente. Essa alteração deve ser considerada ao avaliar a conclusão do perito.
Quais laudos ajudam a contestar a negativa
Laudo mecânico com inspeção documentada
O primeiro documento deve ser elaborado por mecânico experiente ou perito automotivo independente. Peça que ele identifique:
- marca, modelo, placa, chassi e quilometragem;
- peças desmontadas e testes realizados;
- fotografias dos danos no motor e na área atingida;
- vazamentos, trincas, deformações e sinais de superaquecimento;
- relação entre o dano encontrado e a colisão informada.
A conclusão precisa ser objetiva. Em vez de “parece ter sido a batida”, o laudo deve explicar por que a ruptura de determinado componente é compatível com impacto recente e se existem sinais de desgaste prolongado.
Perícia de engenharia automotiva
Em reparos caros, um engenheiro mecânico ou perito automotivo pode complementar a análise. Ele pode avaliar o ângulo e a área do impacto, o caminho provável da força até o motor e a possibilidade de ruptura de suportes, dutos, radiador ou reservatórios.
Na ação judicial, você também pode pedir perícia realizada por profissional nomeado pelo juiz. Entre os quesitos, podem constar:
- os danos são compatíveis com uma colisão na data do sinistro?
- há sinais de uso prolongado com falta de óleo ou líquido de arrefecimento?
- o motor apresentava defeito anterior ou a falha surgiu como consequência do impacto?
Análise de óleo e outros fluidos
A oficina ou o laboratório pode examinar o óleo do motor, o líquido de arrefecimento e, conforme o caso, o combustível. A presença de água, partículas metálicas ou óleo misturado ao líquido de arrefecimento pode ajudar a indicar o tipo de falha e o momento provável em que ela começou.
O exame não prova sozinho a responsabilidade da seguradora. Ele precisa ser analisado junto com as fotos, o boletim de ocorrência, a ordem de serviço e a cronologia do acidente.
Vistoria prévia e estado anterior do veículo
Peça à seguradora cópia da vistoria feita na contratação ou na renovação. Se o documento registra bom estado geral e ausência de vazamentos, ele pode contrariar a alegação de que o veículo sofria de má conservação há muito tempo.
Sem vistoria prévia, notas de revisão, comprovantes de troca de óleo e ordens de serviço ajudam a reconstruir o histórico do carro.
Quais documentos reunir antes de processar a seguradora
Organize os documentos em ordem cronológica. A sequência deve mostrar o acidente, a comunicação do sinistro, a vistoria, a negativa e os gastos realizados.
- Registro do acidente: boletim de ocorrência ou documento do órgão de trânsito, com data, horário, local e descrição da colisão.
- Fotos e vídeos: imagens do local, do painel, dos vazamentos, da carroceria e do motor antes da desmontagem.
- Orçamentos e notas fiscais: peça discriminação de peças e serviços, separando o reparo da colisão daquele feito no motor.
- Comprovantes de pagamento: PIX, transferência, cartão ou recibos que mostrem o valor efetivamente desembolsado.
- Comunicações: protocolos, e-mails, mensagens e carta de negativa da seguradora.
- Histórico de manutenção: revisões, troca de óleo, filtros, correias e fluido de arrefecimento dos últimos 12 a 24 meses.
A falta de revisão em concessionária não demonstra, por si só, abandono do veículo. Manutenções feitas em oficina independente também podem ser comprovadas por notas, recibos e mensagens. O ponto será verificar se há prova concreta de que a falta de manutenção causou o dano.
Como agir antes de entrar com a ação
Envie uma notificação extrajudicial
Depois de reunir os documentos, envie à seguradora uma notificação com a data e o local do acidente, a descrição da falha, os laudos, as notas fiscais e o valor pedido. Você pode conceder prazo de 15 dias corridos para reanálise e pagamento.
Use carta registrada com aviso de recebimento ou um canal que forneça protocolo. A notificação não garante o pagamento, mas registra que você apresentou a documentação e tentou resolver o problema antes do processo.
Escolha o pedido adequado
Se a seguradora mantiver a negativa, o caso pode ser levado ao Judiciário por meio de ação de cobrança ou reparação de danos, conforme os pedidos e os documentos disponíveis. Em geral, podem ser discutidos:
- reembolso do conserto coberto pela apólice;
- lucros cessantes, quando o veículo era usado para trabalho e ficou parado, como no caso de um motorista de aplicativo que perdeu 20 dias de atividade;
- danos morais, quando houver conduta abusiva comprovada, como negativa sem análise adequada ou demora injustificada com consequências relevantes.
Também pode ser avaliado pedido de tutela de urgência, especialmente se o veículo estiver retido em oficina conveniada ou se a falta do carro estiver causando prejuízo imediato. A concessão depende da prova do direito e do risco concreto.
O Código de Defesa do Consumidor exige informação clara sobre as limitações do contrato. Em uma negativa baseada em exclusão de cobertura, a seguradora deve demonstrar a aplicação da cláusula ao caso concreto; não basta repetir “má manutenção” sem apontar qual defeito existia, quando surgiu e como causou o prejuízo.
O que não fazer depois do acidente
- Não descarte as peças: guarde radiador, mangueiras, cabeçote, bomba de óleo e outros componentes substituídos. A oficina deve identificá-los e registrar a guarda na ordem de serviço.
- Não autorize o reparo sem registro: faça fotos e obtenha um laudo antes da desmontagem.
- Não aceite promessa verbal: se a seguradora oferecer reanálise ou pagamento parcial, peça a proposta por escrito.
- Não espere meses para documentar: o estado das peças pode mudar, e a perícia posterior ficará mais limitada.
Quando deixar o carro na oficina, escreva no pedido de serviço que as peças removidas devem permanecer guardadas até nova orientação. Fotografe também a identificação das peças e solicite recibo.
Como conferir a apólice e preparar a perícia
Leia as cláusulas sobre colisão, danos mecânicos, desgaste natural, defeito preexistente e má conservação. Verifique se a cobertura contratada alcança o tipo de dano e se a seguradora apontou uma exclusão específica, com indicação da cláusula aplicada.
Na petição, o advogado pode solicitar que o perito examine a compressão dos cilindros, os sinais de aquecimento, os fluidos, as peças guardadas e as fotografias feitas logo após o acidente. Também pode perguntar se há evidência de desgaste prolongado anterior à colisão.
O perito não deve receber apenas a versão do segurado. Entregue a ele a apólice, a carta de negativa, a vistoria da seguradora, os laudos, as ordens de serviço, as notas fiscais e os comprovantes de manutenção.
Para comparar estratégias de negativa de cobertura, consulte também o artigo Seguradora negou cobertura por chave reserva: o que fazer.
Qual é o próximo passo
Se você já pagou o reparo, reúna hoje a carta de negativa, as notas fiscais, os comprovantes de pagamento, as fotos, o registro do acidente e o histórico de manutenção. Se o carro ainda não foi desmontado, interrompa o serviço até obter um laudo independente e combine por escrito a guarda das peças.
Com esse material, um advogado especializado em seguros poderá verificar a apólice, avaliar a força da prova técnica e definir se é melhor insistir na reanálise, negociar ou pedir o reembolso judicialmente.
Perguntas frequentes
Quanto tempo tenho para reunir provas após o acidente?
Reúna fotos, vídeos, boletim de ocorrência e leve o carro para perícia ou oficina independente o quanto antes; idealmente nas primeiras 48 a 72 horas, enquanto vestígios e peças ainda estão preservados. Quanto antes os registros forem feitos, mais confiáveis serão para demonstrar a relação temporal entre colisão e dano.
A vistoria da seguradora vale como prova contra mim?
A vistoria da seguradora é um documento importante, mas deve ser confrontada com fotos, laudos independentes e a ordem de serviço. Se a vistoria foi feita dias depois ou com alterações no veículo, suas evidências iniciais podem invalidar conclusões que não consideraram o estado imediato.
Preciso de um laudo forense para provar que a colisão causou a quebra do motor?
Nem sempre é obrigatório, mas um laudo técnico detalhado e documentado aumenta muito as chances de sucesso em reanálise ou ação judicial. Em casos de valores altos, a perícia de engenharia automotiva ou exame laboratorial de fluidos costuma ser decisiva.
A falta de revisão em concessionária impede meu reembolso?
Não necessariamente: manutenções em oficinas independentes aceitas com notas, recibos e histórico são válidas para demonstrar cuidado. O que importa é provar que não houve desgaste preexistente que tenha causado o dano alegado pela seguradora.